酒井克彦の
〈深読み◆租税法〉
【第129回】
「消費税法上の実質行為者課税の原則(その2)」
中央大学法科大学院教授・法学博士
酒井 克彦
《(その1)はこちら》
はじめに
Ⅰ 素材とする事案
1 概観
2 前提事実
(1) 当事者
(2) 受託契約約款の定め
(3) A場における牛枝肉取引の流れ
(4) 買受人との間の約定の締結
(5) 債権の貸倒れに至る経緯
3 争点
4 判決の要旨
Ⅱ 実質所得者課税の原則
1 形式と実質
消費税法13条《資産の譲渡等又は特定仕入れを行った者の実質判定》1項は、「法律上資産の譲渡等を行ったとみられる者が単なる名義人であって、その資産の譲渡等に係る対価を享受せず、その者以外の者がその資産の譲渡等に係る対価を享受する場合には、当該資産の譲渡等は、当該対価を享受する者が行ったものとして、この法律の規定を適用する。」と規定する。
所得税法や法人税法においては「実質所得者課税の原則」という表現が採られているが、この点、金子宏東京大学名誉教授は消費税法13条については、「実質行為者課税の原則」と表現されている(※1)。
(※1) 金子宏『租税法〔第24版〕』830頁(弘文堂2021)。
金子教授は、「消費税においても、課税物件の帰属、すなわち、資産の譲渡等をしたのは誰か、特定仕入れをしたのは誰か、または外国貨物を保税地域から引き取ったのは誰かについて疑義が生ずることが少なくない。」ため、この点について、「消費税法13条1項は、所得税法12条、法人税法11条等の例にならい」実質行為者課税の原則を規定しているとされる(※2)。また、この規定は、「資産の譲渡等または特定仕入れの帰属について、名義と実体、形式と実質が一致しない場合の判定基準として、いわゆる実質行為者課税の原則を定めたものである。この規定の意義についても、法律的帰属説と経済的帰属説とがありうるが、法律的帰属説が妥当である。」と説明される(※3)。
(※2) 金子・前掲(※1)、830頁。
(※3) 金子・前掲(※1)、830頁。
ここでは、誰が実質的な行為者かを判断する基準としての意味が消費税法13条にあると述べられるのであろう。ここにいう「行為者」とは、消費税法に特有の意味を有すると思われるところ、「資産の譲渡等を行った者」としての意味が付与されていると解される。この点が、所得税法や法人税法とは建付けが異なる点である。
すなわち、所得税法や法人税法は、行為をした者(行為者)に着目するのではなく、何らかの原因に基づいて結果的に利益を享受した者に課税をするという法律構成を採用しているのに対し、消費税法は、資産の譲渡等を行った者(行為者)に対して課税をするという点で、その構成を異にしているのである。
2 原因・結果アプローチ
所得税法12条と法人税法11条は、それぞれ次のとおり規定する。
所得税法12条《実質所得者課税の原則》
資産又は事業から生ずる収益の法律上帰属するとみられる者が単なる名義人であって、その収益を享受せず、その者以外の者がその収益を享受する場合には、その収益は、これを享受する者に帰属するものとして、この法律の規定を適用する。
法人税法11条《実質所得者課税の原則》
資産又は事業から生ずる収益の法律上帰属するとみられる者が単なる名義人であって、その収益を享受せず、その者以外の法人がその収益を享受する場合には、その収益は、これを享受する法人に帰属するものとして、この法律の規定を適用する。
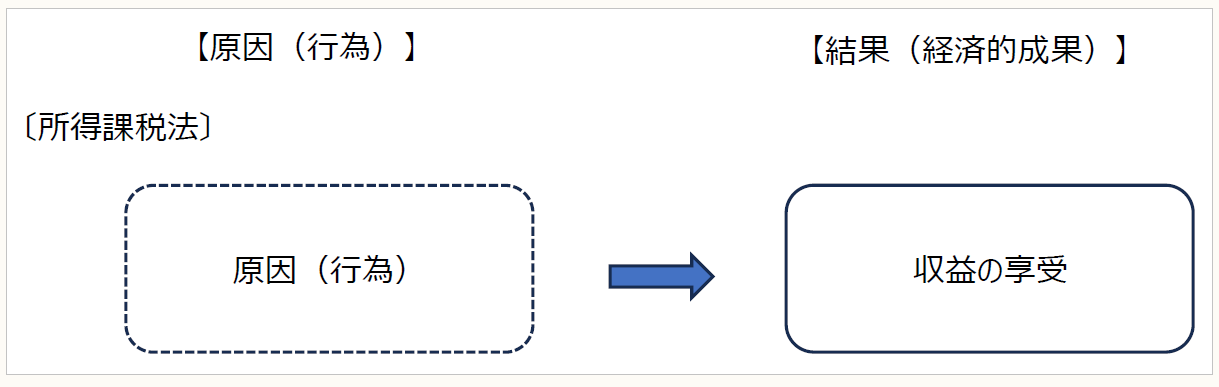
これらの条文は「実質所得者課税の原則」と呼ばれているが、かかる規定の解釈について、原因と結果に分けて考えてみたい(原因・結果アプローチ)。
所得税法や法人税法における実質所得者課税の原則では、長い間、経済的帰属説と法律的帰属説の対立があった。
すなわち、課税物件の法律上(私法上)の帰属と経済上の帰属が相違している場合に、経済上の帰属に即して課税物件の帰属を判定すべきと解する立場が「経済的帰属説」と呼ばれるものである(金子・前掲(※1)、182頁)。これに対して、課税物件の法律上(私法上)の帰属につき、その形式と実質とが相違している場合に、実質に即して帰属を判定すべきであるという趣旨として実質所得者課税の原則を理解する考え方を「法律的帰属説」と呼ぶ(同182頁)。これらのうち、法律的帰属説が判例・通説の採用するところであるといえよう。
この両者の対立を考えてみると、通説である法律的帰属説は、例えば資産性所得などの場合には、資産の所有者を判定した上で、資産から生じる果実であれば法律的にはかかる資産の所有者にこそ果実の収受権があるとして所得の帰属を考えるのであるから、いわば原因(行為)側に着眼をする考え方であるということができる。
また、勤労性所得などの場合には、何らかの経済的行為によって所得が発生することになる。例えば、給与所得は労務提供の対価であるから、その所得の発生原因は労働力の提供にある。されば、法律的には労働力の提供を行った者にこそ対価の収受権があると考えられるから、原則として、原因行為を行った者を認定することによって所得の帰属を考えることができよう。
これに対して、経済的帰属説を採用する立場からすれば、それが資産性所得であるとしても、その資産の所有者が誰であるかが問題となるのではなく、所得税法12条や法人税法11条が規定するとおり、「享受」をした者が誰なのかにこそ関心を寄せるべきことになる。つまり、資産の所有者に拘泥する必要はなく、実際の収益の享受者にこそ所得が帰属したものと解すべきであるという考え方である。これは、法律的帰属説が原因(行為)に着目するのに対して、収益の発生、さらにその先にあるかかる収益の享受という結果に着目した考え方であるということができよう。
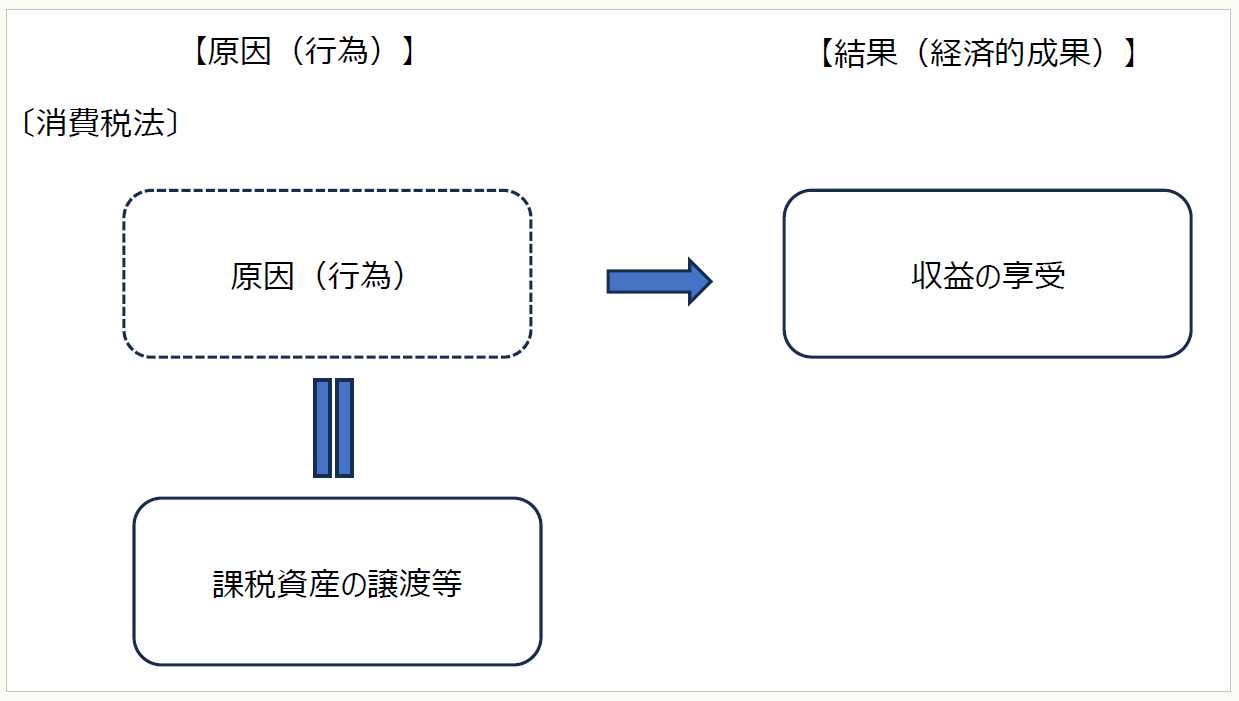
このような観察方法が妥当するとした場合、これを消費税法上の実質行為者課税の原則になぞらえて考えると、同法における実質性は原因(行為)の方に着眼した原則であるとみることができるのではなかろうか。
すなわち、消費税法は、所得課税法よりも、さらに原因ないし「行為」という点に重きを置いていることは、課税対象を「課税資産の譲渡等」としていることからも判然としよう。かような意味において、金子教授が消費税法上の実質帰属の問題を「実質行為者課税の原則」と銘打っているのは、この点を明確に表す表現であるとみることができよう。
(続く)
「酒井克彦の〈深読み◆租税法〉」は、毎月第2週に掲載されます。