酒井克彦の
〈深読み◆租税法〉
【第24回】
「法人税法22条2項の「取引」の意義(その3)」
中央大学商学部教授・法学博士
酒井 克彦
Ⅲ 固有概念としての「取引」概念
1 会計上の「取引」概念
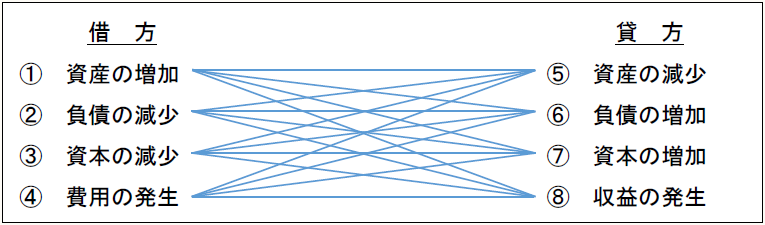
前述したとおり、会計学では、「取引」とは「資産、負債および資本に増減変化を及ぼす一切の事象である」と解されている。このような理解は、当事者間の契約が前提とされるであろう一般概念としての「取引」とは異なるものかもしれない。すなわち、会計上の「取引」とは「資産、負債および資本に増減変化を及ぼす一切の事象」というのであるから、取引要素説(注)の8要素に従えば、次のような16のパターンが考えられる。
〔結合関係表〕
(注)
複式簿記では取引が生じたとき、これをある勘定の借方と、他の勘定の貸方に記入するが、この場合、いかなる勘定の借方あるいは貸方に記入するかを決定するに当たってのパターンを示すのが、取引要素説である(番場編『会計学大辞典〔第3版・増補版〕』765頁(中央経済社1993))。簿記で行う仕訳とは、各取引を借方取引要素と貸方取引要素に分析することともいえよう。
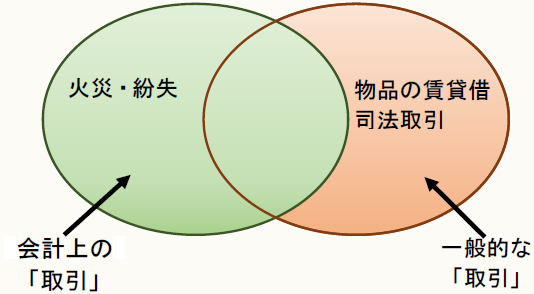
上記の結合関係表に表れる一切の事象が会計上の「取引」であるとすると、そこにいう「取引」には、売買及び金銭貸借はもちろん、火災、紛失等のような一般に取引と称されない単純な事実もがこれに含まれることになる。他方、一般に取引に含まれるものと理解されている物品の賃貸借契約は、資産、負債及び資本に価値変動を引き起こすことがないことから、会計上の「取引」には当たらないことになろう。刑事裁判において、検察官が求刑を軽減する代わりに被告人に罪を認めさせることを司法取引というが、このような取引も一般的には取引と理解されているかもしれないが、会計上の「取引」には含まれない。
このように、会計上の「取引」は、必ずしも当事者の意思の合致を前提とするものと考えることはできないであろう。
2 本件最高裁判決にいう「取引」概念に対する疑問
さて、本件最高裁判決は、「法人税法22条2項にいう取引とは、関係者間の意思の合致に基づいて生じた法的及び経済的な結果を把握する概念と解される。」と論じている。このように、「取引」を当事者間の意思の合致に基づいて生じた結果を把握する概念であると考えると、上記の図にいう一般的な「取引」の理解にやや近接したものとなるようにも思われる。すなわち、例えば、物品の賃貸借は、関係者間の意思の合致に基づいて生じた法的及び経済的な結果を把握する概念であるからである。
ところで、法人税法22条3項は、損金の額に算入すべき金額として、その3号に「損失の額」を規定している。
法人税法22条3項
内国法人の各事業年度の所得の金額の計算上当該事業年度の損金の額に算入すべき金額は、別段の定めがあるものを除き、次に掲げる額とする。
一 当該事業年度の収益に係る売上原価、完成工事原価その他これらに準ずる原価の額
二 前号に掲げるもののほか、当該事業年度の販売費、一般管理費その他の費用(償却費以外の費用で当該事業年度終了の日までに債務の確定しないものを除く。)の額
三 当該事業年度の損失の額で資本等取引以外の取引に係るもの〔下線筆者〕
同条項3号は、損金の額に算入すべき金額として、損失の額で資本等取引以外の「取引に係るもの」と規定しているところであるが、ここにいう「取引」には、火災や紛失が含まれると解されている(渡辺淑夫=山本守之『法人税法の考え方・読み方〔4訂版〕』85頁(税務経理協会1997)、武田昌輔『立法趣旨法人税法の解釈〔新版〕』266頁(財経詳報社1988))。
つまり、法人税法22条3項3号にいう「取引」は、会計学において「取引」とされる火災や紛失といった、意思の合致に基づかないものも含まれて解釈されているのである。
およそ同じ条文内における同じ概念を異なる意味に理解するのは自然ではないことからすると、法人税法22条2項と3項とで「取引」の概念が異なるものとするのは、正しい理解とはいいがたい。そうであるとすると、法人税法22条2項の「取引」についても、意思の合致を前提としないものが含まれると解するのが素直であろう。
このように考えると、法人税法22条2項の「取引」概念には、意思の合致とは到底いえない火災や紛失が含まれると解されることになる。そうであるとすれば、同条項の「取引」を「関係者間の意思の合致に基づいて生じた・・・結果を把握する概念」とする本件最高裁判決の説示には疑問が残るといわざるを得ない。
もっとも、このように取引概念の説示については問題があるとしても、本件最高裁判決の「結論」に問題があるとまでは即断できない。けだし、法人税法22条2項の「取引」に火災や紛失が含まれると解したとしても、X社とC社の合意に基づいて実現された持分の譲渡が排除されるべきということにはならないからである。換言すれば、同条項にいう「取引」概念の理解を拡張的に捉えることが可能となっただけで、限定的に解釈すべきということにはならないのである。
そこで、最終的には、法人税法22条2項にいう「取引」には、会計上の「取引」以外の取引も含まれると解するべきかという論点こそが判決の「結論」に大きな影響を及ぼすことになるといえよう。
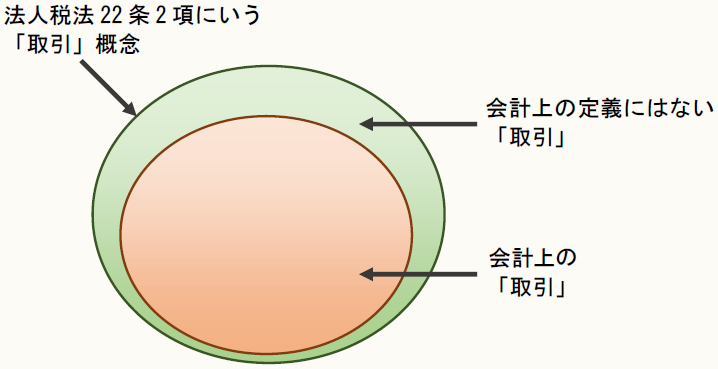
関係者間の意思の合致に基づいて生じた法的及び経済的な取引を法人税法上の所得金額の計算に織り込むということは、税務調整に委ねることを意味するが、これは必ずしも記帳制度を否定するものではない。すなわち、記帳を前提としない「取引」概念を持ち込むことは、記帳制度を前提とする法人税法が同法施行規則53条において、青色申告法人に対して、「その資産、負債及び資本に影響を及ぼす一切の取引につき、複式簿記の原則に従い、整然と、かつ、明りように記録し、その記録に基づいて決算を行なわなければならない。」と規定していることを否定するものでもなければ、制限をするものでもない。なぜならば、記帳制度はあくまでも帳簿体系内の問題であって、同規定が、税務調整を制限する趣旨を有するわけではないからである。
小括
そもそも、法人税法が会計制度を前提とした仕組みを採用し、記録された取引を計算した上で確定申告する制度を設けていることからすれば、会計記録に載らないものまでをも法人税法22条2項の「取引」と解するというのは理解しづらいように思われる。しかしながら、法人税法が、いわゆる企業会計準拠主義を採用しているからといって、企業会計上のルールに全面的に依拠するというものではない。
本件最高裁の判断には、概念の理解において租税法の思想が混入されるべき場合には、そのスクリーンにかけられることがあるとの思考が根底に流れているのかもしれない。
(了)
次回は2015年1月15日公開号に掲載されます。