酒井克彦の
〈深読み◆租税法〉
【第12回】
「内縁の妻は配偶者控除の適用を受けられるか?(その3)」
~一夫多妻制における多数配偶者の配偶者控除~
国士舘大学法学部教授・法学博士
酒井 克彦
1 裁判所の判断(結論)
これまで検討したとおり、租税行政上の特段の問題はなく、また実質が形式を凌駕するという点からも、租税法において、内縁の妻を配偶者控除の対象としてもよいように思われるが、最終的に大阪地裁昭和36年9月19日判決は、次のように論じて、文理解釈の見地から内縁の妻に係る当時の扶養控除の適用において、その配偶者該当性を否定している。
およそわが法体系上、ある法律分野における法律用語は他の分野においても同一意味を有するのが原則であるから、ある法律で単に「配偶者」及び「親族」と規定している場合には民法上の配偶者(すなわち婚姻届をした配偶者)及び親族を指称するものと解すべきである。
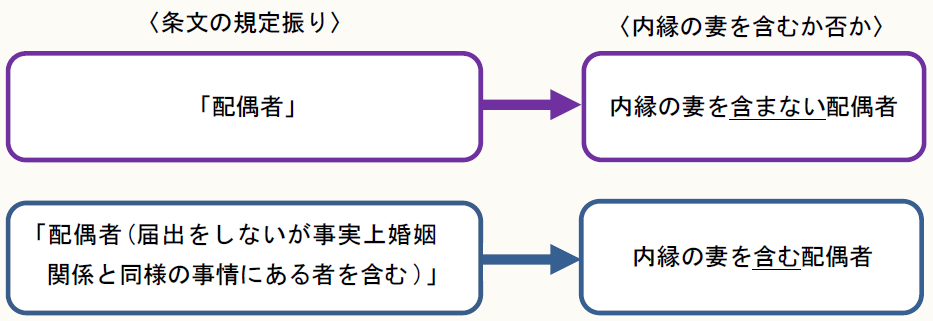
判決は、このように原則論を論じた上で、次のように、「配偶者(届出をしないが事実上婚姻関係と同様の事情にある者を含む)」と規定する条文と、裸で「配偶者」と規定する条文があることを論じる。
民法以外の法律分野において、法律上の配偶者のみならず、いわゆる内縁の配偶者をも問題とする場合には、配偶者(届出をしないが事実上婚姻関係と同様の事情にある者を含む)等の表現により、その旨を規定しているのが通常である(たとえば、健康保険法第1条第2項、日雇労働者健康保険法第3条第2項、国民年金法第5条第3項、厚生年金保険法第3条第2項、国家公務員災害補償法第16条第1項、一般職の職員の給与に関する法律第11条第2項第1号、国家公務員共済組合法第2条第1項、市町村職員共済組合法第16条、優生保護法第3条第1項、国税徴収法第75条第1項等)。
このように、所得税法上の規定が「配偶者(届出をしないが事実上婚姻関係と同様の事情にある者を含む)」とせず、単に「配偶者」とのみ規定していることから、他の社会法と同様に配偶者の中に、内縁の妻を読み込むことはできないと論じるのである。
してみれば、所得税法第8条第1項では単に「配偶者」と規定しているに過ぎなく、内縁の配偶者を含ましめることがうかがえるような特別の表現が用いられていないから、同法では内縁の配偶者を扶養親族に含めしめていないと解せざるをえない。
以上要するに当裁判所の判断は次のとおりである。扶養控除の制度の趣旨からすれば、法律上の配偶者と内縁のそれとを区別すべきいわれはないように思われる。しかしながら、現行所得税法の解釈上では内縁の配偶者を扶養控除の対象としているものということができない。従って、本件所得税額の決定については、訴外Nの内縁の妻を所得税法第8条にいう配偶者として扶養控除をすべきではない。
いかに説得的に配偶者に内縁の妻が含まれるべきであると述べても、結局は、文理を乗り越えられない限り、配偶者に内縁の妻を含めて解釈することはできないというのである。そして、このような考え方は、最高裁平成9年9月9日第三小法廷判決(訟月44巻6号1009頁)においても論じられ、現在の判例として定着しているのである。
そして、所得税基本通達もそのことを次のように明示している。
所得税基本通達2-46《配偶者》
法に規定する配偶者とは、民法の規定による配偶者をいうのであるから、いわゆる内縁関係にある者は、たとえその者について家族手当等が支給されている場合であっても、これに該当しない。
(注) 外国人で民法の規定によれない者については、法の適用に関する通則法(平成18年法律第78号)の規定によることに留意する。
内縁の妻の問題は、今日の超高齢化社会においても大きな問題として伏在していると思われるが、担税力の配慮という面から立法論をも含めた再検証が図られるべきではなかろうか。
2 一夫多妻制と配偶者控除
さて、今日的問題の別の局面に、我が国居住者が、イスラム教国で認められる一夫多妻制の下で多数の配偶者を有する場合の配偶者控除適用の問題がある。
これは、配偶者控除の生計同一要件は本国への仕送りなどの事実によって確認することができる場合に、例えば、4人の配偶者を有するとすると、配偶者控除は38万円×4人分受けることができるか否かという問題である。
この問題は、前述のように借用概念の解釈で乗り越えられる問題であろうか。
少なくとも、民法を前提として配偶者概念を理解しようにも、民法はそもそも一夫一妻制を採用し、重婚を禁止しているのであるから、民法上、多数の配偶者の存在を観念することはできない。
そこで、解釈の糸口の1つを提示するものに、前述の所得税基本通達がある。
ここでは、法の適用に関する通則法に従うことを述べているが、同法によれば、当該外国に適法に成立した婚姻関係に従うということになるから(同法24)、配偶者控除の対象となる配偶者も4人まで認められることになる。
しかしながら、仮に配偶者が4人まで認められるとしても、所得税法76条は、配偶者控除として「控除対象配偶者を有していた場合に・・・38万円を控除する。」と規定している。
つまり、所得税法は、「控除対象配偶者を有している」か否かのみを問題としており、有している場合の控除額は38万円と固定されているのである(この点は扶養控除が、「1人につき38万円」を控除すると規定しているのとは異なる)。
このように、所得税法の規定は、控除対象配偶者の有無のみを対象とし、控除額を38万円に固定していることからすれば、たとえ控除対象配偶者が何人いても、その額は38万円の控除ということになるのである。
この点も、やはり文理解釈が支配しているというべきであろう。
(了)
「酒井克彦の〈深読み◆租税法〉」は、来年より毎月第2週に掲載されます(1月は1/16掲載)。