公開日: 2014/05/08 (掲載号:No.68)
文字サイズ

酒井克彦の〈深読み◆租税法〉 【第17回】「建替え建築は『新築』か『改築』か? (その2)」~住宅借入金等特別控除と借用概念~

筆者: 酒井 克彦

酒井克彦の

〈深読み◆租税法〉

【第17回】

「建替え建築は『新築』か『改築』か?(その2)」

~住宅借入金等特別控除と借用概念~


中央大学商学部教授・法学博士
酒井 克彦


《前回はこちら》

はじめに

Ⅰ 事案の概要

Ⅱ 争点

Ⅲ 当事者の主張

前回の内容

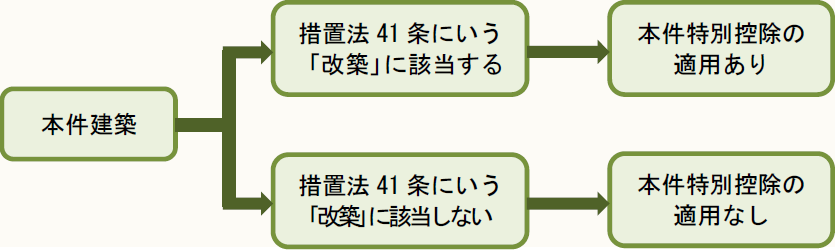
本件では、鉄骨造亜鉛メッキ鋼板葺2階建店舗兼居宅(旧建物)を取り壊し、その残地に鉄骨造アルミニウム板葺3階建店舗兼居宅(本件建物)を建てたこと(本件建築)が、「改築」に当たるかどうかが問題となっている。

「改築」に当たれば、住宅借入金等特別控除(本件特例)の適用があるため、X(納税者)は改築に当たると主張し、Y(税務署長)は改築に当たらないと主張した。

具体的には、措置法上の「改築」の意義について、用途・規模・構造が著しく異なる建築を「改築」と扱う建築基準法上のそれと同義に解釈すべきとするYと、別意に解釈すべきとするXの主張が対立したのである。
 

Ⅳ 第一審静岡地裁判決の要旨

静岡地裁平成13年4月27日判決(税資250号順号8892)は、

措置法41条の本件特別控除の対象に『増改築等』が加えられた昭和63年当時、建築基準法上の『改築』とは、『建築物の全部若しくは一部を除去し、またはこれらの部分が災害によって滅失した後引き続いてこれと用途、規模、構造の著しく異ならない建築物を造ることをいい、増築、大規模修繕等に該当しないもの』と解されていたものであり、既に明確な意味内容を有していたことが認められ、他方、措置法上明文をもって他の法規と異なる意義をもって使用されていることを明らかにする特段の定めは存在せず、また、本件全証拠をもってしても、租税法規の体系上他の法規と異なる意義をもって使用されていると解すべき実質的な理由も認められないことから、措置法41条にいう『改築』の意義については建築基準法上の『改築』と同一の意義に解すべきである。

として、課税処分を適法と判示した。

これはYが主張する見解と同様である。


Ⅴ 解説―固有概念と借用概念

1 条文に定義のない用語の意味

学説は、

租税法がそれらを課税要件規定の中にとりこむにあたって、私法上におけると同じ概念を用いている場合には、別意に解すべきことが租税法規の明文またはその趣旨から明らかな場合は別として、それを私法上におけると同じ意義に解するのが、法的安定性の見地からは好ましい

と理解する(金子宏『租税法〔第19版〕』115頁(弘文堂2014))。

その意味で、

借用概念は、原則として、本来の法分野におけると同じ意義に解釈すべきであろう。

とされているのである(金子・同書116頁)。

このように租税法に定義のない用語を考えるに当たっては、他の法律から借用している場合には、その法律におけると同じ意義に解釈をすべきとする考え方が通説とされている。

しかしながら、そのほかの見解もある。学説を簡単に見ておこう。

(1) 独立説

エンノ・ベッカー(Enno Becker)は、租税法が民法上の概念を使用するのはやむを得ずしてしていることであって、それは応急手段にすぎず、その概念の解釈に当たって私法上の解釈に固執すべきではないと論じられる。この見解は独立説と呼ばれている。

しかしながら、独立説に対しては、法秩序の一体性や法的安定性を顧慮しないものとの批判がなされている。

(2) 統一説

中川一郎教授は、法秩序の統一の観点から統一説を展開される(中川一郎『税法の解釈及び適用』90頁以下(三晃社1961))。

また、金子宏教授は、租税法が用いている概念を固有概念と借用概念の二種類に区分し、このうち、借用概念を他の法分野で用いられている概念と捉えた上で、借用概念の解釈について、

わが国では、この点について見解が対立しているが、借用概念は他の法分野におけると同じ意義に解釈するのが、租税法律主義=法的安定性の要請に合致している。すなわち、私法との関連で見ると、納税義務は、各種の経済活動ないし経済現象から生じてくるのであるが、それらの活動ないし現象は、第一次的には私法によって規律されているから、租税法がそれらを課税要件規定の中にとりこむにあたって、私法上におけると同じ概念を用いている場合には、別意に解すべきことが租税法規の明文またはその趣旨から明らかな場合は別として、それを私法上におけると同じ意義に解するのが、法的安定性の見地からは好ましい。その意味で、借用概念は、原則として、本来の法分野におけると同じ意義に解釈すべきであろう。

とされる(金子・前掲書115頁)。

法的安定性を強調する文脈から、租税法上の概念を私法と同一の意義に解釈すべきであると主張する立場は、多くの学説上の支持を得ている。もっとも、立法趣旨等を考慮すべきか否かについては個々に若干の見解の相違も見られるところであるが、私法と同じ用語が使用されている場合は「借用概念」と捉え、原則としては統一的に解すべきとする見解が通説であるといえよう。

(3) 目的適合説

田中二郎教授は、統一説を法的安定性の見地から一理ある考え方とした上で、

しかし、これ〔筆者注:統一説〕を絶対的な原則とする考え方には、にわかに賛成しがたい。元来、私法の規定は、私的自治の原則を前提として承認し、原則として、その補充的・任意的規定としての意味をもつものであり、当事者間の利害の調整という見地に基づく定めである。・・・ところが、租税法は、当事者間の利害調整という見地とは全く別個に、これを課税対象事実又はその構成要件として、これらの規定又は概念を用いているのであるから、同じ規定又は概念を用いている場合でも、常に同一の意味内容を有するものと考えるべきではなく、租税法の目的に照らして、合目的的に、従って、私法上のそれに比して、時にはより広義に、時にはより狭義に理解すべき場合があり、また、別個の観点からその意味を理解すべき場合もあることを否定し得ない。・・・現行租税法には、幾多の不備・欠陥のあることが否定できない現在、たとえ私法上の規定を引用し、又はその概念を用いている場合でも、租税法上、直ちに私法上のそれと同一に解すべきではなく、規定又は概念の相対性を認め、租税法の目的に照らし、その自主性・独自性を尊重して、その目的に合する合目的的解釈をなすべきことを承認しなければならない。〔下線筆者〕

と述べられる(田中二郎『租税法〔第3版〕』126頁(有斐閣1990))。

これに対して、金子宏教授は、「別意に解すべきことが租税法規の明文またはその趣旨から明らかな場合」については別意に解する余地があるとしつつも、目的適合説に対しては、

借用概念についてとかく自由な解釈が行われやすく、その結果として租税法律主義のそもそもの狙いである法的安定性と予測可能性がそこなわれる危険性のあることは否定できない。

と批判論を展開されている(金子宏「租税法と私法」租税6号11頁)。

金子教授が指摘されるように、租税法における用語について目的論的に解釈する場合には、法的安定性や予測可能性が損なわれる懸念が伴うことは否めないであろう。
このように、学説の対立はあるものの、通説は、予測可能性や法的安定性の観点から、統一説に従い、他の法分野での用語の意味に合わせて解釈をすべきという見解に立っているのである。
そうであるとすると、本件事案の場合、Yが建築基準法にいう「改築」の意義に合わせて、措置法上の「改築」も理解すべきとした主張は妥当であるということになるのであろうか。静岡地裁は、そのように考えているようであるが・・・。

(続く)

「酒井克彦の〈深読み◆租税法〉」は、毎月第2週に掲載されます。

酒井克彦の

〈深読み◆租税法〉

【第17回】

「建替え建築は『新築』か『改築』か?(その2)」

~住宅借入金等特別控除と借用概念~


中央大学商学部教授・法学博士
酒井 克彦


《前回はこちら》

はじめに

Ⅰ 事案の概要

Ⅱ 争点

Ⅲ 当事者の主張

前回の内容

本件では、鉄骨造亜鉛メッキ鋼板葺2階建店舗兼居宅(旧建物)を取り壊し、その残地に鉄骨造アルミニウム板葺3階建店舗兼居宅(本件建物)を建てたこと(本件建築)が、「改築」に当たるかどうかが問題となっている。

「改築」に当たれば、住宅借入金等特別控除(本件特例)の適用があるため、X(納税者)は改築に当たると主張し、Y(税務署長)は改築に当たらないと主張した。

具体的には、措置法上の「改築」の意義について、用途・規模・構造が著しく異なる建築を「改築」と扱う建築基準法上のそれと同義に解釈すべきとするYと、別意に解釈すべきとするXの主張が対立したのである。


Ⅳ 第一審静岡地裁判決の要旨

静岡地裁平成13年4月27日判決(税資250号順号8892)は、

措置法41条の本件特別控除の対象に『増改築等』が加えられた昭和63年当時、建築基準法上の『改築』とは、『建築物の全部若しくは一部を除去し、またはこれらの部分が災害によって滅失した後引き続いてこれと用途、規模、構造の著しく異ならない建築物を造ることをいい、増築、大規模修繕等に該当しないもの』と解されていたものであり、既に明確な意味内容を有していたことが認められ、他方、措置法上明文をもって他の法規と異なる意義をもって使用されていることを明らかにする特段の定めは存在せず、また、本件全証拠をもってしても、租税法規の体系上他の法規と異なる意義をもって使用されていると解すべき実質的な理由も認められないことから、措置法41条にいう『改築』の意義については建築基準法上の『改築』と同一の意義に解すべきである。

として、課税処分を適法と判示した。

これはYが主張する見解と同様である。


Ⅴ 解説―固有概念と借用概念

1 条文に定義のない用語の意味

学説は、

租税法がそれらを課税要件規定の中にとりこむにあたって、私法上におけると同じ概念を用いている場合には、別意に解すべきことが租税法規の明文またはその趣旨から明らかな場合は別として、それを私法上におけると同じ意義に解するのが、法的安定性の見地からは好ましい

と理解する(金子宏『租税法〔第19版〕』115頁(弘文堂2014))。

その意味で、

借用概念は、原則として、本来の法分野におけると同じ意義に解釈すべきであろう。

とされているのである(金子・同書116頁)。

このように租税法に定義のない用語を考えるに当たっては、他の法律から借用している場合には、その法律におけると同じ意義に解釈をすべきとする考え方が通説とされている。

しかしながら、そのほかの見解もある。学説を簡単に見ておこう。

(1) 独立説

エンノ・ベッカー(Enno Becker)は、租税法が民法上の概念を使用するのはやむを得ずしてしていることであって、それは応急手段にすぎず、その概念の解釈に当たって私法上の解釈に固執すべきではないと論じられる。この見解は独立説と呼ばれている。

しかしながら、独立説に対しては、法秩序の一体性や法的安定性を顧慮しないものとの批判がなされている。

(2) 統一説

中川一郎教授は、法秩序の統一の観点から統一説を展開される(中川一郎『税法の解釈及び適用』90頁以下(三晃社1961))。

また、金子宏教授は、租税法が用いている概念を固有概念と借用概念の二種類に区分し、このうち、借用概念を他の法分野で用いられている概念と捉えた上で、借用概念の解釈について、

わが国では、この点について見解が対立しているが、借用概念は他の法分野におけると同じ意義に解釈するのが、租税法律主義=法的安定性の要請に合致している。すなわち、私法との関連で見ると、納税義務は、各種の経済活動ないし経済現象から生じてくるのであるが、それらの活動ないし現象は、第一次的には私法によって規律されているから、租税法がそれらを課税要件規定の中にとりこむにあたって、私法上におけると同じ概念を用いている場合には、別意に解すべきことが租税法規の明文またはその趣旨から明らかな場合は別として、それを私法上におけると同じ意義に解するのが、法的安定性の見地からは好ましい。その意味で、借用概念は、原則として、本来の法分野におけると同じ意義に解釈すべきであろう。

とされる(金子・前掲書115頁)。

法的安定性を強調する文脈から、租税法上の概念を私法と同一の意義に解釈すべきであると主張する立場は、多くの学説上の支持を得ている。もっとも、立法趣旨等を考慮すべきか否かについては個々に若干の見解の相違も見られるところであるが、私法と同じ用語が使用されている場合は「借用概念」と捉え、原則としては統一的に解すべきとする見解が通説であるといえよう。

(3) 目的適合説

田中二郎教授は、統一説を法的安定性の見地から一理ある考え方とした上で、

しかし、これ〔筆者注:統一説〕を絶対的な原則とする考え方には、にわかに賛成しがたい。元来、私法の規定は、私的自治の原則を前提として承認し、原則として、その補充的・任意的規定としての意味をもつものであり、当事者間の利害の調整という見地に基づく定めである。・・・ところが、租税法は、当事者間の利害調整という見地とは全く別個に、これを課税対象事実又はその構成要件として、これらの規定又は概念を用いているのであるから、同じ規定又は概念を用いている場合でも、常に同一の意味内容を有するものと考えるべきではなく、租税法の目的に照らして、合目的的に、従って、私法上のそれに比して、時にはより広義に、時にはより狭義に理解すべき場合があり、また、別個の観点からその意味を理解すべき場合もあることを否定し得ない。・・・現行租税法には、幾多の不備・欠陥のあることが否定できない現在、たとえ私法上の規定を引用し、又はその概念を用いている場合でも、租税法上、直ちに私法上のそれと同一に解すべきではなく、規定又は概念の相対性を認め、租税法の目的に照らし、その自主性・独自性を尊重して、その目的に合する合目的的解釈をなすべきことを承認しなければならない。〔下線筆者〕

と述べられる(田中二郎『租税法〔第3版〕』126頁(有斐閣1990))。

これに対して、金子宏教授は、「別意に解すべきことが租税法規の明文またはその趣旨から明らかな場合」については別意に解する余地があるとしつつも、目的適合説に対しては、

借用概念についてとかく自由な解釈が行われやすく、その結果として租税法律主義のそもそもの狙いである法的安定性と予測可能性がそこなわれる危険性のあることは否定できない。

と批判論を展開されている(金子宏「租税法と私法」租税6号11頁)。

金子教授が指摘されるように、租税法における用語について目的論的に解釈する場合には、法的安定性や予測可能性が損なわれる懸念が伴うことは否めないであろう。
このように、学説の対立はあるものの、通説は、予測可能性や法的安定性の観点から、統一説に従い、他の法分野での用語の意味に合わせて解釈をすべきという見解に立っているのである。
そうであるとすると、本件事案の場合、Yが建築基準法にいう「改築」の意義に合わせて、措置法上の「改築」も理解すべきとした主張は妥当であるということになるのであろうか。静岡地裁は、そのように考えているようであるが・・・。

(続く)

「酒井克彦の〈深読み◆租税法〉」は、毎月第2週に掲載されます。

連載目次

酒井克彦の〈深読み◆租税法〉

◆最新テーマ

◆これまでに取り上げたテーマ

(※) タイトルをクリックするとご覧いただけます。

筆者紹介

酒井 克彦

(さかい・かつひこ)

法学博士(中央大学)。
国税庁等での勤務を経て、中央大学法科大学院教授として、法科大学院のほか税務大学校等でも教鞭をとる。
一般社団法人アコード租税総合研究所 所長、一般社団法人ファルクラム 代表理事。2025年5月13日、逝去。

一般社団法人ファルクラム https://fulcrumtax.net/
一般社団法人アコード租税総合研究所 http://accordtax.net/

【著書】
『「正当な理由」をめぐる認定判断と税務解釈―判断に迷う《加算税免除規定》の解釈』(2015年、清文社)
『「相当性」をめぐる認定判断と税務解釈―借地権課税における「相当の地代」を主たる論点として』(2013年、清文社)
『スタートアップ租税法〔第4版〕』(2021年)、『クローズアップ保険税務』(2016年)その他5冊のアップシリーズ(財経詳報社)
『裁判例からみる所得税法〔二訂版〕』(2021年)、『裁判例からみる法人税法〔三訂版〕』(2019年)、『裁判例からみる税務調査』(2020年)、『裁判例からみる保険税務』(2021年、大蔵財務協会)
『レクチャー租税法解釈入門』(2015年、弘文堂)
『プログレッシブ税務会計論Ⅰ〔第2版〕、Ⅱ〔第2版〕、Ⅲ、Ⅳ』(Ⅰ、Ⅱ 2018年、Ⅲ 2019年、Ⅳ 2020年、中央経済社)
『アクセス税務通達の読み方』(2016年)、『税理士業務に活かす!通達のチェックポイント -法人税裁判事例精選20』(2017年)、『同 -所得税裁判事例精選20』(2018年)、『同-相続税裁判事例精選20』(2019年、第一法規)
『30年分申告・31年度改正対応 キャッチアップ仮想通貨の最新税務』(2019年)、その他5冊のキャッチアップシリーズ(ぎょうせい)
その他書籍・論文多数


関連書籍

路線価による土地評価の実務

公認会計士・税理士 名和道紀 共著           長井庸子 共著

新・くらしの税金百科 2026→2027

公益財団法人 納税協会連合会 編

徹底解説 不動産契約書Q&A

弁護士法人 官澤綜合法律事務所 著

住宅ローン控除・住宅取得資金贈与のトクする確定申告ガイド

みどり税理士法人 税理士 塚本和美 著

資産税の取扱いと申告の手引

一色広己 編 荒木未来 編

不動産の評価・権利調整と税務

鵜野和夫 著 税理士・不動産鑑定士 下﨑 寛 著 税理士・不動産鑑定士 関原教雄 著

評価通達がない不動産評価 判例・裁決40

税理士・不動産鑑定士 下﨑 寛 著 税理士・不動産鑑定士 関原教雄 著

実務必須の重要税務判例100

弁護士 菊田雅裕 著

顧問先との会話から引き出す資産対策提案テクニック

101会 税理士 山本和義 他 編著

空き家の法律問題と実務対応

弁護士・税理士 羽柴研吾 著

読解 不動産登記Q&A

司法書士 飯川洋一 著 弁護士 官澤里美 著 土地家屋調査士 高橋一秀 著 司法書士 佐藤光洋 著
#