公開日: 2016/01/14 (掲載号:No.152)
文字サイズ

酒井克彦の〈深読み◆租税法〉 【第37回】「法人税法にいう『法人』概念(その1)」~株主集合体説について考える~

筆者: 酒井 克彦

酒井克彦の

〈深読み◆租税法〉

【第37回】

「法人税法にいう『法人』概念(その1)」

~株主集合体説について考える~


中央大学商学部教授・法学博士
酒井 克彦


はじめに

我が国の法人税法は、シャウプ勧告に基づく昭和25年の改正以来、法人に対する法理論につき、「株主集合体説」ないし「法人擬制説」の考え方を原則的に採用している。これは、「法人税は所得税の前払いである」という考え方と関係を有する。かような点から、法人税と所得税の間に介在する配当二重課税について、我が国の税制は、最終的な個人株主への配当の段階でその排除を行うという取扱いを採用している。

現行法においては、1個の配当原資に対しては1回の法人税課税しかなされないという前提で配当控除を行うものとしている。すなわち、法人税法23条により、法人株主の段階における受取配当金を原則的に非課税とすることによって(現行法は完全子法人株式等及び関連法人株式等のいずれにも該当しない株式に係るものについては50%のみが益金不算入)、配当が法人間を移転している限り、当初の配当原資に対するもの以外には法人税を課さず、これにより個人株主段階において最終的な二重課税の調整が有効に機能するようにしている。

二重課税の調整方法として、具体的には、①支払配当控除方式(支払配当損金算入方式)、②グロスアップ方式(法人段階源泉課税方式、インピュテーション方式)、③受取配当控除方式などがあるが、現行法は③の方法を採っている。


1 個人株主と法人との間の配当二重課税排除

(1) 支払配当控除方式

支払配当控除方式とは、法人が、ある年度の所得から株主に配当を支払った場合に、この配当支払相当額を法人税の課税標準から控除することで、未配当の所得部分についてのみ法人税を課税するという方法である。

すなわち、法人形態で稼得した所得のうち、配当として個人株主の手に帰する部分については法人税を一切課税せず、所得税のみを課する、という手法である。

この方法では、個人所得に対する課税が残るので、累進課税の機能は残る。

この支払配当控除方式には、支払配当の全部ではなく、一部のみを損金に算入する方法(支払配当一部控除方式)、あるいは法人税の課税標準たる法人所得のうち、支払配当に充てられた部分について法人税率を軽減する方法(支払配当軽課方式)がある。

支払配当軽課方式を純粋に推し進めれば、①既に法人税が課税された留保利益から配当が支払われたときには、過去に納付された法人税を還付すべきことになるという問題がある。また、②国外の投資家にも自動的に利益を与えてしまうという問題や、③配当性向の如何によって法人の租税負担が異なることとなり、 中立性の観点から好ましくない結果を招来するという問題もある。

②及び③の理由から、この方式は制度として合理的ではないと論じる有力な学説が展開されている。

(2) グロスアップ方式(法人段階源泉課税方式、インピュテーション方式)

グロスアップ方式とは、法人段階源泉課税方式とも呼ばれるように、法人税をいわば源泉徴収所得税と同様に扱おうとする方式である。

法人税は、個人株主が法人形態で稼得した所得に対する所得税の源泉徴収と観念され、個人株主の得た配当に対して所得税を課税するに当たり、既納付の法人税を他の源泉徴収所得税と同様に扱うものである。

例えば、法人税率を50%とし、100の法人所得に対して、50の法人税がかかったとする。ここでは、法人税法上の所得控除や税額控除がない単純な形を考える。法人税を納付した残りの50が全額1人の個人株主に配当されたとし、その個人株主の得た配当所得に対しては、60%の所得税率の適用があると仮定する。

この場合、グロスアップ方式によれば、配当50は法人税という源泉徴収税差し引き後の手取り額であるから、その個人株主に対する所得税額を計算するに当たっては、源泉徴収税差し引き前の所得、すなわち「配当50+源泉徴収税額(法人税額)50=100」を配当所得として、その個人株主の課税標準に取り込む。このことをグロスアップという。そして、この100という配当所得に所得税率60%を適用して所得税額60が算出される。この60から源泉徴収税額と捉えるべき法人税額50を差し引いた残りの10をその配当に係る納付すべき所得税額とするのである。

このように考えることによって、法人税の負担50と所得税の負担10の計60が法人税と所得税の合計の税額となる。

〈図表1〉 グロスアップ方式の例
株主1人だけの会社の今期の利益が100万円のケース(配当可能利益を全額配当)
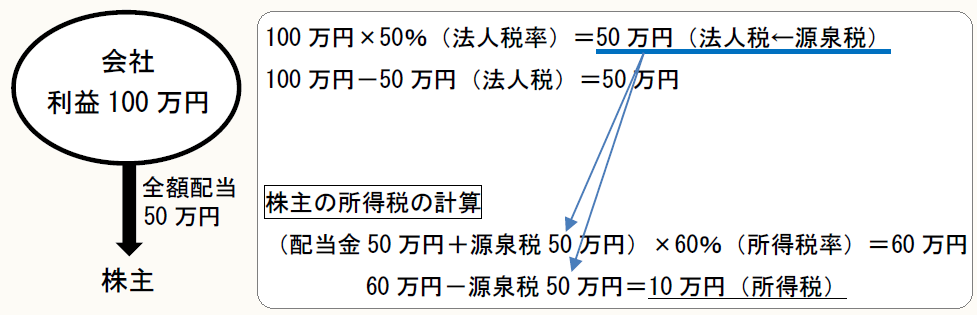
 100万円×50%(法人税率)=50万円(法人税←源泉税) 100万円-50万円(法人税)=50万円 株主の所得税の計算 (配当金50万円+源泉税50万円)×60%(所得税率)=60万円      60万円-源泉税50万円=10万円(所得税)                  会社 利益100万円 株主 全額配当50万円
※ 法人税+所得税=50万円+10万円=60万円
 二重課税が完全に排除されている。

この計算方法はやや複雑ではあるが、論理的であるといえる。すなわち、100%グロスアップ方式の下では、配当に充てた法人所得に関する限り二重課税は完全に排除され、個人事業と法人事業との間の中立性が回復されることになる。

しかしながら、この方式については、留保利益に対する過大負担ないし過少負担が排除されないという問題点が指摘されており、また、そもそもその計算自体の複雑さも大きな問題であるといえよう。

(a) 複雑さの原因-所得控除・税額控除のあるケース

さらに、法人税における優遇措置としての所得控除や税額控除を考慮すると、計算方法はより複雑になる。

例えば、法人が稼得した100の法人所得から、20の所得控除がなされるとすれば、100-20の残り80の課税所得に対して、税率50%の法人税が課税される。すなわち、40の総法人税が課されることになる。加えて、さらに税額控除が4とした場合、40-4=36が純法人税となる。したがって、36を納付した残りの64が法人の所得である。

この64全てを1人の個人株主に配当するとしよう。その際に、グロスアップすべき源泉徴収税額に相当する金額は、純法人税36から既に優遇措置を受けた所得控除20を控除した、36-20=16となる。すなわち、課税対象となる個人所得は、64の配当にグロスアップすべき16を加えた80であるから、ここに60%の所得税が課されることによって、暫定的な総所得税(法人税+所得税の合計額)は48になる。

暫定的な総所得税のうち、既に法人税として源泉徴収された税額は36であるとともに、法人税上の税額控除4を受けることができるため、48-(36+4)=8が純所得税として計算されることになる。

(b) 複雑さの原因-100%承継でないケース

上記(a)では、完全統合において所得控除や税額控除の承継割合(所得控除や税額控除を考慮した場合についてまで二重課税排除を完全に行うかどうかという程度)が100%であるケースを考えてきたが、承継割合が100%に満たない場合(所得控除や税額控除についてまで二重課税の排除の完璧さを求めないという施策を採用した場合)などは、ますます計算が複雑となる。例えば、上記のケースで、承継割合が50%であった場合を想定すると次のようになる。

まず、法人の所得計算については変わりない。上記同様、稼得した所得は100、所得控除を引いた課税所得80、それに対する総法人税40、そこから税額控除4を引いた36が純法人税であり、手許に残る法人の所得は64である。

しかし、承継割合が50%の場合、グロスアップされる額が変わってくる。
グロスアップすべき源泉徴収税額に相当する金額は、純法人税36から、既に優遇措置を受けた所得控除20の承継割合50%に当たる10を控除した、36-10=26となる。したがって、課税対象となる個人所得は、64の配当にグロスアップすべき26を加えた90であるから、ここに60%の所得税が課されることによって、暫定的な総所得税(法人税+所得税の合計額)は54になる。

暫定的な総所得税54のうち、既に法人税として源泉徴収された税額は36であるが、法人税上の税額控除4については承継割合が50%であるため2となり、54-(36+2)=16が純所得税として計算されることになる。

このように、承継の程度によって計算は煩雑となり、また、そもそもの統合割合が100%未満の場合、さらに計算は複雑になる(図表2参照)。

〈図表2〉 所得税率60%の納税者に対する統合の程度及び租税優遇の承継の程度別の計算
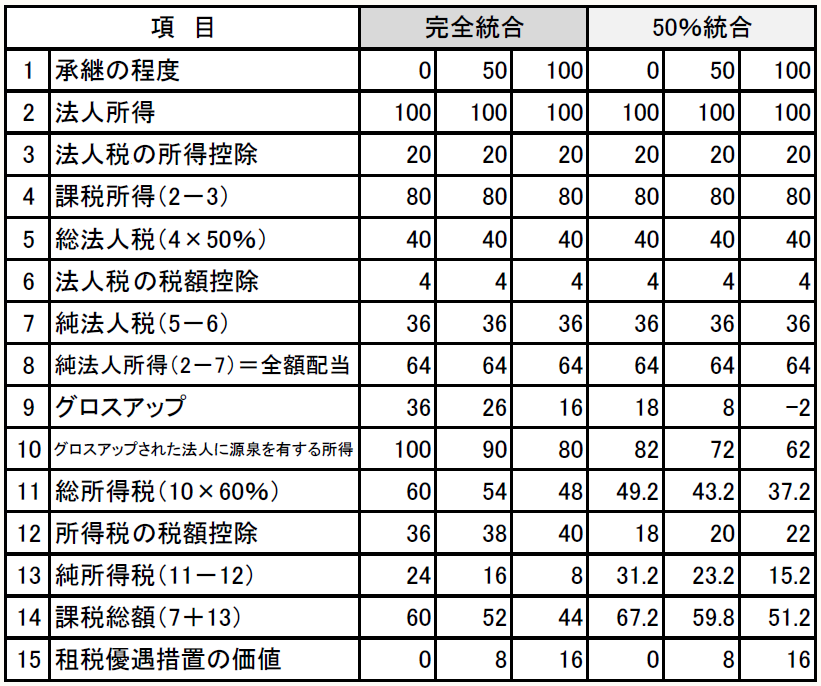
項 目 完全統合 50%統合 1 承継の程度 0 50 100 0 50 100 2 法人所得 100 100 100 100 100 100 3 所得控除(法人税) 20 20 20 20 20 20 4 課税所得(2-3) 80 80 80 80 80 80 5 総法人税(4×50%) 40 40 40 40 40 40 6 税額控除(法人税) 4 4 4 4 4 4 7 純法人税(5-6) 36 36 36 36 36 36 8 純法人所得(2-7)=全額配当 64 64 64 64 64 64 9 グロスアップ 36 26 16 18 8 -2 10 グロスアップされた法人に源泉を有する所得 100 90 80 82 72 62 11 総所得税(10×60%) 60 54 48 49.2 43.2 37.2 12 税額控除(所得税) 36 38 40 18 20 22 13 純所得税(11-12) 24 16 8 31.2 23.2 15.2 14 課税総額(7+13) 60 52 44 67.2 59.8 51.2 15 租税優遇措置の価値 0 8 16 0 8 16

もっとも、配当額にグロスアップする金額を明示することとすれば、納税者はその都度グロスアップ額を計算する必要はないから、受取配当控除方式に比較してグロスアップ方式が特に複雑であるということにはなりそうにない。

他方で、国際課税との関係において問題点が指摘されている。すなわち、グロスアップ方式の下では、国内の投資家の二重課税は全部又は一部排除されその租税負担は調整されることになるが、国外からの投資家の場合にはその効果が及ばない。そのため、それは、国外からの投資を差別することにもなり得るため、国際的中立性に反する結果を生ずるという問題である。この問題点は決して小さいものではない。

(続く)

「酒井克彦の〈深読み◆租税法〉」は、毎月第2週に掲載されます。

酒井克彦の

〈深読み◆租税法〉

【第37回】

「法人税法にいう『法人』概念(その1)」

~株主集合体説について考える~


中央大学商学部教授・法学博士
酒井 克彦


はじめに

我が国の法人税法は、シャウプ勧告に基づく昭和25年の改正以来、法人に対する法理論につき、「株主集合体説」ないし「法人擬制説」の考え方を原則的に採用している。これは、「法人税は所得税の前払いである」という考え方と関係を有する。かような点から、法人税と所得税の間に介在する配当二重課税について、我が国の税制は、最終的な個人株主への配当の段階でその排除を行うという取扱いを採用している。

現行法においては、1個の配当原資に対しては1回の法人税課税しかなされないという前提で配当控除を行うものとしている。すなわち、法人税法23条により、法人株主の段階における受取配当金を原則的に非課税とすることによって(現行法は完全子法人株式等及び関連法人株式等のいずれにも該当しない株式に係るものについては50%のみが益金不算入)、配当が法人間を移転している限り、当初の配当原資に対するもの以外には法人税を課さず、これにより個人株主段階において最終的な二重課税の調整が有効に機能するようにしている。

二重課税の調整方法として、具体的には、①支払配当控除方式(支払配当損金算入方式)、②グロスアップ方式(法人段階源泉課税方式、インピュテーション方式)、③受取配当控除方式などがあるが、現行法は③の方法を採っている。


1 個人株主と法人との間の配当二重課税排除

(1) 支払配当控除方式

支払配当控除方式とは、法人が、ある年度の所得から株主に配当を支払った場合に、この配当支払相当額を法人税の課税標準から控除することで、未配当の所得部分についてのみ法人税を課税するという方法である。

すなわち、法人形態で稼得した所得のうち、配当として個人株主の手に帰する部分については法人税を一切課税せず、所得税のみを課する、という手法である。

この方法では、個人所得に対する課税が残るので、累進課税の機能は残る。

この支払配当控除方式には、支払配当の全部ではなく、一部のみを損金に算入する方法(支払配当一部控除方式)、あるいは法人税の課税標準たる法人所得のうち、支払配当に充てられた部分について法人税率を軽減する方法(支払配当軽課方式)がある。

支払配当軽課方式を純粋に推し進めれば、①既に法人税が課税された留保利益から配当が支払われたときには、過去に納付された法人税を還付すべきことになるという問題がある。また、②国外の投資家にも自動的に利益を与えてしまうという問題や、③配当性向の如何によって法人の租税負担が異なることとなり、 中立性の観点から好ましくない結果を招来するという問題もある。

②及び③の理由から、この方式は制度として合理的ではないと論じる有力な学説が展開されている。

(2) グロスアップ方式(法人段階源泉課税方式、インピュテーション方式)

グロスアップ方式とは、法人段階源泉課税方式とも呼ばれるように、法人税をいわば源泉徴収所得税と同様に扱おうとする方式である。

法人税は、個人株主が法人形態で稼得した所得に対する所得税の源泉徴収と観念され、個人株主の得た配当に対して所得税を課税するに当たり、既納付の法人税を他の源泉徴収所得税と同様に扱うものである。

例えば、法人税率を50%とし、100の法人所得に対して、50の法人税がかかったとする。ここでは、法人税法上の所得控除や税額控除がない単純な形を考える。法人税を納付した残りの50が全額1人の個人株主に配当されたとし、その個人株主の得た配当所得に対しては、60%の所得税率の適用があると仮定する。

この場合、グロスアップ方式によれば、配当50は法人税という源泉徴収税差し引き後の手取り額であるから、その個人株主に対する所得税額を計算するに当たっては、源泉徴収税差し引き前の所得、すなわち「配当50+源泉徴収税額(法人税額)50=100」を配当所得として、その個人株主の課税標準に取り込む。このことをグロスアップという。そして、この100という配当所得に所得税率60%を適用して所得税額60が算出される。この60から源泉徴収税額と捉えるべき法人税額50を差し引いた残りの10をその配当に係る納付すべき所得税額とするのである。

このように考えることによって、法人税の負担50と所得税の負担10の計60が法人税と所得税の合計の税額となる。

〈図表1〉 グロスアップ方式の例
株主1人だけの会社の今期の利益が100万円のケース(配当可能利益を全額配当)
 100万円×50%(法人税率)=50万円(法人税←源泉税) 100万円-50万円(法人税)=50万円 株主の所得税の計算 (配当金50万円+源泉税50万円)×60%(所得税率)=60万円      60万円-源泉税50万円=10万円(所得税)                  会社 利益100万円 株主 全額配当50万円
※ 法人税+所得税=50万円+10万円=60万円
 二重課税が完全に排除されている。

この計算方法はやや複雑ではあるが、論理的であるといえる。すなわち、100%グロスアップ方式の下では、配当に充てた法人所得に関する限り二重課税は完全に排除され、個人事業と法人事業との間の中立性が回復されることになる。

しかしながら、この方式については、留保利益に対する過大負担ないし過少負担が排除されないという問題点が指摘されており、また、そもそもその計算自体の複雑さも大きな問題であるといえよう。

(a) 複雑さの原因-所得控除・税額控除のあるケース

さらに、法人税における優遇措置としての所得控除や税額控除を考慮すると、計算方法はより複雑になる。

例えば、法人が稼得した100の法人所得から、20の所得控除がなされるとすれば、100-20の残り80の課税所得に対して、税率50%の法人税が課税される。すなわち、40の総法人税が課されることになる。加えて、さらに税額控除が4とした場合、40-4=36が純法人税となる。したがって、36を納付した残りの64が法人の所得である。

この64全てを1人の個人株主に配当するとしよう。その際に、グロスアップすべき源泉徴収税額に相当する金額は、純法人税36から既に優遇措置を受けた所得控除20を控除した、36-20=16となる。すなわち、課税対象となる個人所得は、64の配当にグロスアップすべき16を加えた80であるから、ここに60%の所得税が課されることによって、暫定的な総所得税(法人税+所得税の合計額)は48になる。

暫定的な総所得税のうち、既に法人税として源泉徴収された税額は36であるとともに、法人税上の税額控除4を受けることができるため、48-(36+4)=8が純所得税として計算されることになる。

(b) 複雑さの原因-100%承継でないケース

上記(a)では、完全統合において所得控除や税額控除の承継割合(所得控除や税額控除を考慮した場合についてまで二重課税排除を完全に行うかどうかという程度)が100%であるケースを考えてきたが、承継割合が100%に満たない場合(所得控除や税額控除についてまで二重課税の排除の完璧さを求めないという施策を採用した場合)などは、ますます計算が複雑となる。例えば、上記のケースで、承継割合が50%であった場合を想定すると次のようになる。

まず、法人の所得計算については変わりない。上記同様、稼得した所得は100、所得控除を引いた課税所得80、それに対する総法人税40、そこから税額控除4を引いた36が純法人税であり、手許に残る法人の所得は64である。

しかし、承継割合が50%の場合、グロスアップされる額が変わってくる。
グロスアップすべき源泉徴収税額に相当する金額は、純法人税36から、既に優遇措置を受けた所得控除20の承継割合50%に当たる10を控除した、36-10=26となる。したがって、課税対象となる個人所得は、64の配当にグロスアップすべき26を加えた90であるから、ここに60%の所得税が課されることによって、暫定的な総所得税(法人税+所得税の合計額)は54になる。

暫定的な総所得税54のうち、既に法人税として源泉徴収された税額は36であるが、法人税上の税額控除4については承継割合が50%であるため2となり、54-(36+2)=16が純所得税として計算されることになる。

このように、承継の程度によって計算は煩雑となり、また、そもそもの統合割合が100%未満の場合、さらに計算は複雑になる(図表2参照)。

〈図表2〉 所得税率60%の納税者に対する統合の程度及び租税優遇の承継の程度別の計算

項 目 完全統合 50%統合 1 承継の程度 0 50 100 0 50 100 2 法人所得 100 100 100 100 100 100 3 所得控除(法人税) 20 20 20 20 20 20 4 課税所得(2-3) 80 80 80 80 80 80 5 総法人税(4×50%) 40 40 40 40 40 40 6 税額控除(法人税) 4 4 4 4 4 4 7 純法人税(5-6) 36 36 36 36 36 36 8 純法人所得(2-7)=全額配当 64 64 64 64 64 64 9 グロスアップ 36 26 16 18 8 -2 10 グロスアップされた法人に源泉を有する所得 100 90 80 82 72 62 11 総所得税(10×60%) 60 54 48 49.2 43.2 37.2 12 税額控除(所得税) 36 38 40 18 20 22 13 純所得税(11-12) 24 16 8 31.2 23.2 15.2 14 課税総額(7+13) 60 52 44 67.2 59.8 51.2 15 租税優遇措置の価値 0 8 16 0 8 16

もっとも、配当額にグロスアップする金額を明示することとすれば、納税者はその都度グロスアップ額を計算する必要はないから、受取配当控除方式に比較してグロスアップ方式が特に複雑であるということにはなりそうにない。

他方で、国際課税との関係において問題点が指摘されている。すなわち、グロスアップ方式の下では、国内の投資家の二重課税は全部又は一部排除されその租税負担は調整されることになるが、国外からの投資家の場合にはその効果が及ばない。そのため、それは、国外からの投資を差別することにもなり得るため、国際的中立性に反する結果を生ずるという問題である。この問題点は決して小さいものではない。

(続く)

「酒井克彦の〈深読み◆租税法〉」は、毎月第2週に掲載されます。

連載目次

酒井克彦の〈深読み◆租税法〉

◆最新テーマ

◆これまでに取り上げたテーマ

(※) タイトルをクリックするとご覧いただけます。

筆者紹介

酒井 克彦

(さかい・かつひこ)

法学博士(中央大学)。
国税庁等での勤務を経て、中央大学法科大学院教授として、法科大学院のほか税務大学校等でも教鞭をとる。
一般社団法人アコード租税総合研究所 所長、一般社団法人ファルクラム 代表理事。2025年5月13日、逝去。

一般社団法人ファルクラム https://fulcrumtax.net/
一般社団法人アコード租税総合研究所 http://accordtax.net/

【著書】
『「正当な理由」をめぐる認定判断と税務解釈―判断に迷う《加算税免除規定》の解釈』(2015年、清文社)
『「相当性」をめぐる認定判断と税務解釈―借地権課税における「相当の地代」を主たる論点として』(2013年、清文社)
『スタートアップ租税法〔第4版〕』(2021年)、『クローズアップ保険税務』(2016年)その他5冊のアップシリーズ(財経詳報社)
『裁判例からみる所得税法〔二訂版〕』(2021年)、『裁判例からみる法人税法〔三訂版〕』(2019年)、『裁判例からみる税務調査』(2020年)、『裁判例からみる保険税務』(2021年、大蔵財務協会)
『レクチャー租税法解釈入門』(2015年、弘文堂)
『プログレッシブ税務会計論Ⅰ〔第2版〕、Ⅱ〔第2版〕、Ⅲ、Ⅳ』(Ⅰ、Ⅱ 2018年、Ⅲ 2019年、Ⅳ 2020年、中央経済社)
『アクセス税務通達の読み方』(2016年)、『税理士業務に活かす!通達のチェックポイント -法人税裁判事例精選20』(2017年)、『同 -所得税裁判事例精選20』(2018年)、『同-相続税裁判事例精選20』(2019年、第一法規)
『30年分申告・31年度改正対応 キャッチアップ仮想通貨の最新税務』(2019年)、その他5冊のキャッチアップシリーズ(ぎょうせい)
その他書籍・論文多数


関連書籍

重点解説 法人税申告の実務

公認会計士・税理士 鈴木基史 著

現代税法入門塾

石村耕治 編

入門税法

公益社団法人 全国経理教育協会 編

演習法人税法

公益社団法人 全国経理教育協会 編

図解 租税法ノート

八ッ尾順一 著

法人税事例選集

公認会計士・税理士 森田政夫 共著 公認会計士・税理士 西尾宇一郎 共著

実務必須の重要税務判例100

弁護士 菊田雅裕 著

法人税の損金経理

税理士 安部和彦 著

わたしは税金

公認会計士・税理士 鈴木基史 著

税法基本判例 Ⅰ

谷口勢津夫 著

社長!税務調査の事前対策してますか

公認会計士・税理士 清原裕平 著

国税調査の舞台裏

税理士 小倉敏郎 著

新着情報

もっと見る

記事検索

#