公開日: 2015/02/12 (掲載号:No.106)
文字サイズ

酒井克彦の〈深読み◆租税法〉 【第26回】「消費税法上の「事業」と所得税法上の「事業」(その2)」~租税法内部における同一概念の解釈~

筆者: 酒井 克彦

酒井克彦の

〈深読み◆租税法〉

【第26回】

「消費税法上の「事業」と所得税法上の「事業」(その2)」

~租税法内部における同一概念の解釈~


中央大学商学部教授・法学博士
酒井 克彦


《(その1)はこちら》

Ⅰ 事案の概要

Ⅱ 争点

Ⅲ 判決の要旨

1 第一審富山地裁平成15年5月21日判決・税資253号順号9349

2 控訴審及び上告審


Ⅳ 解説

1 消費税法上の「事業」の定義

本件事案においては、消費税法上の「事業」の意義が争点とされた。

Yは、消費税法上の「事業」とは、「対価を得て行われる資産の譲渡及び貸付け並びに役務の提供が反復、継続、独立して行われることをいう」とする消費税法基本通達5-1-1の考え方を示した上で、この定義からすれば、その判断に当たって事業の規模を問うものではないと主張した。

ここで、消費税法基本通達5-1-1をみることとする。

消費税法基本通達5-1-1《事業としての意義》

法第2条第1項第8号《資産の譲渡等の意義》に規定する「事業として」とは、対価を得て行われる資産の譲渡及び貸付け並びに役務の提供が反復、継続、独立して行われることをいう。

(注)

1 個人事業者が生活の用に供している資産を譲渡する場合の当該譲渡は、「事業として」には該当しない。

2 法人が行う資産の譲渡及び貸付け並びに役務の提供は、その全てが、「事業として」に該当する。

そして、Yは、

消費税は、特定の物品やサービスに課税する個別消費税と異なり、消費者に広く薄く負担を求めるという観点から、金融取引あるいは資本取引などのほか、医療、福祉及び教育の一部を除き、ほとんどすべての国内取引や外国貨物を課税の対象として、事業者の負担ではなく、事業者の販売する物品やサービスの価格に上乗せ・転嫁されて、最終的には消費者に負担を求める税である。このことからすれば、納税義務者である事業者か否かを判断するに際して、その行う事業の規模の大小を問わないことは当然である。

という。

これに対して、Xは、Yの主張によれば、消費活動以外の反復、継続、独立した収入を得る活動は事業活動に該当することになり、

国民のほとんどが消費税法上の事業者に該当し、事業を行う個人として納税義務があることになるが、このような結果を導く主張は、消費税法全体の構成、趣旨目的に反する。

というのである。その上で、消費税法は、Yの主張するような、少額な収入まで全てを事業として取り込む趣旨で小規模事業者の納税義務の免除制度(限界控除制度)を設けたものではないという。

さらに、Yが引用する消費税法基本通達5-1-1については、限界控除制度廃止前に出されたものであるから、廃止後もこれと同様に解すべきではないと主張したのである。

2 消費税法上の「事業」と所得税法上の「事業」

(1) 所得税法と消費税法の基礎とする「担税力」の相違

担税力に応じた適正公平な課税の実現など、所得税法と消費税法に共通の趣旨を掲げたとしても、次に乗り越えなければならない問題がある。それは、「担税力」に対する所得税法と消費税法の視角の相違という壁である。

所得税法は、所得の大きさをその所得の発生原因ないし源泉に応じて各種所得に区分し、かかる所得区分の上で課税所得を算出する仕組みを採用している。

所得税法が、いかなる態様で個々の納税者が所得を稼得したのかという点に着目する租税制度であるということに思いを致す必要があろう。同法は、納税者の行った所得稼得活動がいかなるものであったのかをみた上で、それが業務的な規模によって稼得されたものであるのか、あるいはより営利性や有償性の見地からみて事業的な規模といい得るような活動から得られたものであるのかにより、その取扱いを異にしている。すなわち、所得稼得活動の規模を基準に担税力の相違を判断し、課税標準の計算にそのことを織り込んでいるとみることができよう。

例えば、所得税法は、事業所得か雑所得かという点や、不動産所得の規模が事業的規模か業務的規模かという点に関心を寄せて、資産損失の取扱い、青色事業専従者給与の取扱いなどを定めている。このように、さまざまな点において、「事業的規模」であるのか「業務的規模」であるのかという視角を制度の隅々に織り込んで体系を構築しているのである。
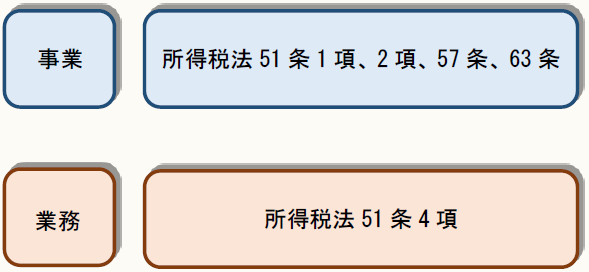
※なお、東京地裁平成7年6月30日判決(訟月42巻3号645頁)、国税不服審判所平成19年12月4日裁決(裁決事例集74号37頁)は、所得税法上の「事業」か「業務」かは単なる規模ではなく社会通念上「事業」といい得るか否かによって判断すべきと論じている。ここで筆者が規模と述べているのは、そのことを踏まえた上での便宜的な表現であることを付言しておきたい。
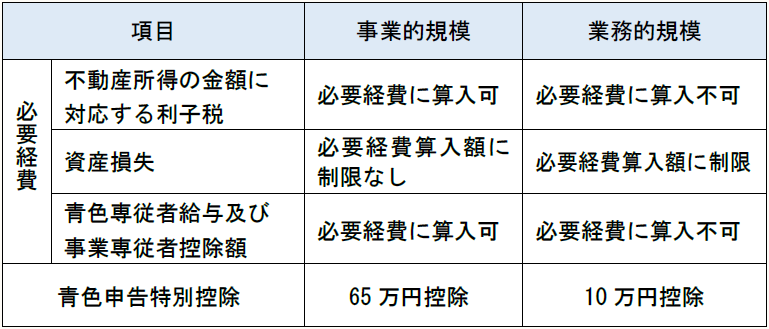
項目 事業的規模の業務 業務的規模の業務 不動産所得の金額に 対応する利子税 必要経費に算入可 必要経費に算入不可 資産損失 必要経費算入額に制限なし 必要経費算入額に制限 青色専従者給与及び 事業専従者控除額 必要経費に算入可 必要経費に算入不可 青色申告特別控除 65万円控除 10万円控除

これに対して、消費税法における担税力は何に求められているのであろうか。

一般的な消費税は物品やサービスの消費に担税力を認めて課税されるものであるが、その担税力の捉え方は、消費税法上の「消費税」についても同様である。消費税法上の消費税は、直接消費税とは異なり間接消費税であることからすれば、その担税力の所在と納税義務者との関係は見えづらくなってはいるものの、その本質は異ならないはずである。最終的な消費行為の前段階において物品やサービスに対する課税が行われ、あらかじめ租税負担が物品やサービスのコストに含められて最終的に消費者に転嫁されることが予定されている租税であるから、担税力の所在は直接消費税と異なるところではないはずである。

すなわち、消費支出がどの程度であるかという消費税法上の「担税力」は、その物品やサービスの提供者の活動規模とは直接の関係性を有していないのである。このような基本的な理解を前提とすれば、Xが主張する限界控除制度のような小規模事業者の納税義務の免除制度というものが、消費税法上の納税義務者の範囲を画する議論に用いられたことには違和感を覚える。小規模事業者の納税義務の免除制度は、あくまでも原則論ではなく特例であって、これは消費税制度導入の際に議論された事務負担等への配慮にすぎないのであるから、これをもって消費税法上の納税義務者の範囲を論じることは困難であるといわざるを得ない。

税制改革法10条《消費税の創設》2項は、「消費税・・・の仕組みについては、我が国における取引慣行及び納税者の事務負担に極力配慮したものとする。」と規定しており、納税者の事務負担に極力配慮したものとすることが要請されているのである。通説は、限界控除制度について、「①小規模零細事業者の場合には『消費税』を価格に含めて転嫁することは実際問題として困難であるという主張や、②小規模零細事業者に消費税の導入に伴う事務や経費の負担が及ぶのを避けて欲しいという要望に応えて、『消費税』に対する反対をやわらげ、その導入を容易にするためにとられた措置」として、あくまでも導入のための「措置」であったと位置付けている。

(金子宏『租税法〔第19版〕』660頁(弘文堂2014))

そもそも、消費税は、原則としてすべての物品とサービスの消費に対して「広く薄く」課税することを目的とした租税であって、課税ベースが広いところに特徴がある。例えば、国税不服審判所平成5年7月1日裁決(裁決事例集46号225頁)は、

消費に広く負担を求めるという消費税においては、このように同種の行為を反復、継続独立して行うようなものであれば、所得税法における事業の概念とは異なって、事業の規模までは問わないというべきである。

と論じている。

なお、税制改革法10条1項は次のとおり規定している。

税制改革法10条《消費税の創設》

現行の個別間接税制度が直面している諸問題を根本的に解決し、税体系全体を通ずる税負担の公平を図るとともに、国民福祉の充実等に必要な歳入構造の安定化に資するため、消費に広く薄く負担を求める消費税を創設する。

また、消費税法には、所得税法のような業務的規模と事業的規模の別に課税上の取扱いを規定する仕組みも存在しないのであるから、消費税法を所得税法と同様に解することは困難であるように思われる。

この点は、水野忠恒教授も、

消費税法における『事業』は、所得税における『事業』の概念との類似性があるが、『消費税』(付加価値税)は利益に対する租税ではなく消費に対する租税であるから、所得税法上は課税除外とされる者による取引にも適用されることが考えられる。実際に、『消費税』においては、 慈善団体等の非営利事業も事業者に含まれる。わが国の法人税法では一般に納税義務者とは考えられないような、国、地方公共団体、公共法人、公益法人等であっても、事業者として納税義務者たりうる。

と論じられるところである(水野忠恒『租税法〔第5版〕』739頁(有斐閣))。

このように、所得税と消費税がそれぞれいかなる課税物件に対して「担税力」を見出しているのかという点からみれば、両者の差異は明らかであるはずである。したがって、所得税法が規模の大きさに応じて「事業」と「業務」とを分けて課税上の取扱いを異にしているところ、そのような取扱いをしていない消費税法上の「事業」を所得税法上の「事業」と同様に解することは難しいといわざるを得ない。

もっとも、そうであるからといって、租税法律主義の要請する法的安定性の見地からすれば、同じ租税法上の概念(用語)を別異に理解することに躊躇を感じないわけではない。

まして、同じ租税法中の用語の概念の意義は同じように解するべきとの判決があることも踏まえて考えると、この点については、もう少し検討を要するように思えるのである。

(続く)

「酒井克彦の〈深読み◆租税法〉」は、毎月第2週に掲載されます。

酒井克彦の

〈深読み◆租税法〉

【第26回】

「消費税法上の「事業」と所得税法上の「事業」(その2)」

~租税法内部における同一概念の解釈~


中央大学商学部教授・法学博士
酒井 克彦


《(その1)はこちら》

Ⅰ 事案の概要

Ⅱ 争点

Ⅲ 判決の要旨

1 第一審富山地裁平成15年5月21日判決・税資253号順号9349

2 控訴審及び上告審


Ⅳ 解説

1 消費税法上の「事業」の定義

本件事案においては、消費税法上の「事業」の意義が争点とされた。

Yは、消費税法上の「事業」とは、「対価を得て行われる資産の譲渡及び貸付け並びに役務の提供が反復、継続、独立して行われることをいう」とする消費税法基本通達5-1-1の考え方を示した上で、この定義からすれば、その判断に当たって事業の規模を問うものではないと主張した。

ここで、消費税法基本通達5-1-1をみることとする。

消費税法基本通達5-1-1《事業としての意義》

法第2条第1項第8号《資産の譲渡等の意義》に規定する「事業として」とは、対価を得て行われる資産の譲渡及び貸付け並びに役務の提供が反復、継続、独立して行われることをいう。

(注)

1 個人事業者が生活の用に供している資産を譲渡する場合の当該譲渡は、「事業として」には該当しない。

2 法人が行う資産の譲渡及び貸付け並びに役務の提供は、その全てが、「事業として」に該当する。

そして、Yは、

消費税は、特定の物品やサービスに課税する個別消費税と異なり、消費者に広く薄く負担を求めるという観点から、金融取引あるいは資本取引などのほか、医療、福祉及び教育の一部を除き、ほとんどすべての国内取引や外国貨物を課税の対象として、事業者の負担ではなく、事業者の販売する物品やサービスの価格に上乗せ・転嫁されて、最終的には消費者に負担を求める税である。このことからすれば、納税義務者である事業者か否かを判断するに際して、その行う事業の規模の大小を問わないことは当然である。

という。

これに対して、Xは、Yの主張によれば、消費活動以外の反復、継続、独立した収入を得る活動は事業活動に該当することになり、

国民のほとんどが消費税法上の事業者に該当し、事業を行う個人として納税義務があることになるが、このような結果を導く主張は、消費税法全体の構成、趣旨目的に反する。

というのである。その上で、消費税法は、Yの主張するような、少額な収入まで全てを事業として取り込む趣旨で小規模事業者の納税義務の免除制度(限界控除制度)を設けたものではないという。

さらに、Yが引用する消費税法基本通達5-1-1については、限界控除制度廃止前に出されたものであるから、廃止後もこれと同様に解すべきではないと主張したのである。

2 消費税法上の「事業」と所得税法上の「事業」

(1) 所得税法と消費税法の基礎とする「担税力」の相違

担税力に応じた適正公平な課税の実現など、所得税法と消費税法に共通の趣旨を掲げたとしても、次に乗り越えなければならない問題がある。それは、「担税力」に対する所得税法と消費税法の視角の相違という壁である。

所得税法は、所得の大きさをその所得の発生原因ないし源泉に応じて各種所得に区分し、かかる所得区分の上で課税所得を算出する仕組みを採用している。

所得税法が、いかなる態様で個々の納税者が所得を稼得したのかという点に着目する租税制度であるということに思いを致す必要があろう。同法は、納税者の行った所得稼得活動がいかなるものであったのかをみた上で、それが業務的な規模によって稼得されたものであるのか、あるいはより営利性や有償性の見地からみて事業的な規模といい得るような活動から得られたものであるのかにより、その取扱いを異にしている。すなわち、所得稼得活動の規模を基準に担税力の相違を判断し、課税標準の計算にそのことを織り込んでいるとみることができよう。

例えば、所得税法は、事業所得か雑所得かという点や、不動産所得の規模が事業的規模か業務的規模かという点に関心を寄せて、資産損失の取扱い、青色事業専従者給与の取扱いなどを定めている。このように、さまざまな点において、「事業的規模」であるのか「業務的規模」であるのかという視角を制度の隅々に織り込んで体系を構築しているのである。

※なお、東京地裁平成7年6月30日判決(訟月42巻3号645頁)、国税不服審判所平成19年12月4日裁決(裁決事例集74号37頁)は、所得税法上の「事業」か「業務」かは単なる規模ではなく社会通念上「事業」といい得るか否かによって判断すべきと論じている。ここで筆者が規模と述べているのは、そのことを踏まえた上での便宜的な表現であることを付言しておきたい。

項目 事業的規模の業務 業務的規模の業務 不動産所得の金額に 対応する利子税 必要経費に算入可 必要経費に算入不可 資産損失 必要経費算入額に制限なし 必要経費算入額に制限 青色専従者給与及び 事業専従者控除額 必要経費に算入可 必要経費に算入不可 青色申告特別控除 65万円控除 10万円控除

これに対して、消費税法における担税力は何に求められているのであろうか。

一般的な消費税は物品やサービスの消費に担税力を認めて課税されるものであるが、その担税力の捉え方は、消費税法上の「消費税」についても同様である。消費税法上の消費税は、直接消費税とは異なり間接消費税であることからすれば、その担税力の所在と納税義務者との関係は見えづらくなってはいるものの、その本質は異ならないはずである。最終的な消費行為の前段階において物品やサービスに対する課税が行われ、あらかじめ租税負担が物品やサービスのコストに含められて最終的に消費者に転嫁されることが予定されている租税であるから、担税力の所在は直接消費税と異なるところではないはずである。

すなわち、消費支出がどの程度であるかという消費税法上の「担税力」は、その物品やサービスの提供者の活動規模とは直接の関係性を有していないのである。このような基本的な理解を前提とすれば、Xが主張する限界控除制度のような小規模事業者の納税義務の免除制度というものが、消費税法上の納税義務者の範囲を画する議論に用いられたことには違和感を覚える。小規模事業者の納税義務の免除制度は、あくまでも原則論ではなく特例であって、これは消費税制度導入の際に議論された事務負担等への配慮にすぎないのであるから、これをもって消費税法上の納税義務者の範囲を論じることは困難であるといわざるを得ない。

税制改革法10条《消費税の創設》2項は、「消費税・・・の仕組みについては、我が国における取引慣行及び納税者の事務負担に極力配慮したものとする。」と規定しており、納税者の事務負担に極力配慮したものとすることが要請されているのである。通説は、限界控除制度について、「①小規模零細事業者の場合には『消費税』を価格に含めて転嫁することは実際問題として困難であるという主張や、②小規模零細事業者に消費税の導入に伴う事務や経費の負担が及ぶのを避けて欲しいという要望に応えて、『消費税』に対する反対をやわらげ、その導入を容易にするためにとられた措置」として、あくまでも導入のための「措置」であったと位置付けている。

(金子宏『租税法〔第19版〕』660頁(弘文堂2014))

そもそも、消費税は、原則としてすべての物品とサービスの消費に対して「広く薄く」課税することを目的とした租税であって、課税ベースが広いところに特徴がある。例えば、国税不服審判所平成5年7月1日裁決(裁決事例集46号225頁)は、

消費に広く負担を求めるという消費税においては、このように同種の行為を反復、継続独立して行うようなものであれば、所得税法における事業の概念とは異なって、事業の規模までは問わないというべきである。

と論じている。

なお、税制改革法10条1項は次のとおり規定している。

税制改革法10条《消費税の創設》

現行の個別間接税制度が直面している諸問題を根本的に解決し、税体系全体を通ずる税負担の公平を図るとともに、国民福祉の充実等に必要な歳入構造の安定化に資するため、消費に広く薄く負担を求める消費税を創設する。

また、消費税法には、所得税法のような業務的規模と事業的規模の別に課税上の取扱いを規定する仕組みも存在しないのであるから、消費税法を所得税法と同様に解することは困難であるように思われる。

この点は、水野忠恒教授も、

消費税法における『事業』は、所得税における『事業』の概念との類似性があるが、『消費税』(付加価値税)は利益に対する租税ではなく消費に対する租税であるから、所得税法上は課税除外とされる者による取引にも適用されることが考えられる。実際に、『消費税』においては、 慈善団体等の非営利事業も事業者に含まれる。わが国の法人税法では一般に納税義務者とは考えられないような、国、地方公共団体、公共法人、公益法人等であっても、事業者として納税義務者たりうる。

と論じられるところである(水野忠恒『租税法〔第5版〕』739頁(有斐閣))。

このように、所得税と消費税がそれぞれいかなる課税物件に対して「担税力」を見出しているのかという点からみれば、両者の差異は明らかであるはずである。したがって、所得税法が規模の大きさに応じて「事業」と「業務」とを分けて課税上の取扱いを異にしているところ、そのような取扱いをしていない消費税法上の「事業」を所得税法上の「事業」と同様に解することは難しいといわざるを得ない。

もっとも、そうであるからといって、租税法律主義の要請する法的安定性の見地からすれば、同じ租税法上の概念(用語)を別異に理解することに躊躇を感じないわけではない。

まして、同じ租税法中の用語の概念の意義は同じように解するべきとの判決があることも踏まえて考えると、この点については、もう少し検討を要するように思えるのである。

(続く)

「酒井克彦の〈深読み◆租税法〉」は、毎月第2週に掲載されます。

連載目次

酒井克彦の〈深読み◆租税法〉

◆最新テーマ

◆これまでに取り上げたテーマ

(※) タイトルをクリックするとご覧いただけます。

筆者紹介

酒井 克彦

(さかい・かつひこ)

法学博士(中央大学)。
国税庁等での勤務を経て、中央大学法科大学院教授として、法科大学院のほか税務大学校等でも教鞭をとる。
一般社団法人アコード租税総合研究所 所長、一般社団法人ファルクラム 代表理事。2025年5月13日、逝去。

一般社団法人ファルクラム https://fulcrumtax.net/
一般社団法人アコード租税総合研究所 http://accordtax.net/

【著書】
『「正当な理由」をめぐる認定判断と税務解釈―判断に迷う《加算税免除規定》の解釈』(2015年、清文社)
『「相当性」をめぐる認定判断と税務解釈―借地権課税における「相当の地代」を主たる論点として』(2013年、清文社)
『スタートアップ租税法〔第4版〕』(2021年)、『クローズアップ保険税務』(2016年)その他5冊のアップシリーズ(財経詳報社)
『裁判例からみる所得税法〔二訂版〕』(2021年)、『裁判例からみる法人税法〔三訂版〕』(2019年)、『裁判例からみる税務調査』(2020年)、『裁判例からみる保険税務』(2021年、大蔵財務協会)
『レクチャー租税法解釈入門』(2015年、弘文堂)
『プログレッシブ税務会計論Ⅰ〔第2版〕、Ⅱ〔第2版〕、Ⅲ、Ⅳ』(Ⅰ、Ⅱ 2018年、Ⅲ 2019年、Ⅳ 2020年、中央経済社)
『アクセス税務通達の読み方』(2016年)、『税理士業務に活かす!通達のチェックポイント -法人税裁判事例精選20』(2017年)、『同 -所得税裁判事例精選20』(2018年)、『同-相続税裁判事例精選20』(2019年、第一法規)
『30年分申告・31年度改正対応 キャッチアップ仮想通貨の最新税務』(2019年)、その他5冊のキャッチアップシリーズ(ぎょうせい)
その他書籍・論文多数


関連書籍

消費税実務問答集

的塲幹雄 編

現代税法入門塾

石村耕治 編

入門税法

公益社団法人 全国経理教育協会 編

演習消費税法

公益社団法人 全国経理教育協会 編 税理士 金井恵美子 著

図解 租税法ノート

八ッ尾順一 著

実務必須の重要税務判例100

弁護士 菊田雅裕 著

小さな会社の消費税Q&A

税理士 石川幸恵 著

法人税の損金経理

税理士 安部和彦 著

はじめてのインボイス登録と消費税の申告

税理士 小谷羊太 監修 税理士 森本耕平 著

わたしは税金

公認会計士・税理士 鈴木基史 著

消費税課否判定要覧 [第5版]

税理士 福田浩彦、税理士 相澤 博、税理士 二宮 良之

税法基本判例 Ⅰ

谷口勢津夫 著

社長!税務調査の事前対策してますか

公認会計士・税理士 清原裕平 著
#