※この記事は会員以外の方もご覧いただけます。
〔会計不正調査報告書を読む〕
【特別編】
「架空循環取引の後始末」
-「ネットワンシステムズ事件」と「KDDI子会社事件」-
税理士・公認不正検査士(CFE)
米澤 勝
架空循環取引が注目されるきっかけになったのは、2000年代初頭のITバブルの頃であった。メディアリンクス(2003年11月破綻)、IXI(2007年1月破綻)、プロデュース(2008年9月破綻)などの上場企業が、架空循環取引に手を染め、経営破綻に陥った。
その後、架空循環取引については、手口が公知のものとなったこともあって、会計監査や内部監査において注意すべき取引形態となり、しばらくは、大きな事件は発生しなかった。それだけに、2019年年末に発覚した、ネットワンシステムズ株式会社による官公庁向けの入札商談をダミーにした架空循環取引は衝撃であった。ネットワンシステムズ株式会社による架空循環取引の損失をだれが負担するかをめぐって、長く続いた法廷闘争は、2025年5月、和解により決着する。しかし、和解に向けた調整が続けられている時期に、KDDIの子会社による架空循環取引が進行していたことが、2026年になって明らかになる。こちらも現在、損失の負担をめぐって訴訟の提起が相次いでいる。
この状況を受け、近年の衝撃的な事案を改めて整理する意味で、本稿は「会計不正調査報告書を読む」の【特別編】として、「架空循環取引の後始末」について、論考を行うものである。
【ネットワンシステムズ事件】
※調査報告書の詳細については、本連載【第109回】及び【第112回】をご参照いただきたい。
発端は、2019年12月13日のリリースであった。独立系のIT企業2社が、ほぼ同じような内容のリリースを出した。1社はネットワンシステムズ株式会社(以下、「ネットワン」と略称する)で、もう1社は日鉄ソリューション株式会社(以下、「NSOL」と略称する)。その内容は、「東京国税局による税務調査の過程で、取引の実在性に疑義が指摘された」ことを理由に、特別調査委員会を設置するというものであった。
2つのリリースの本当の意味がわかったのは、翌2020年1月18日、株式会社東芝が連結子会社における不適切会計の公表と、その後、マスコミ各社の報道により、不適切会計の取引先として、ネットワンとNSOLの両社が判明したという記事であった。最終的には「9社が関与して、そのうち6社が調査に協力した」(2020年2月19日付毎日新聞)ことが報道された。
1 ネットワンによる架空循環取引の手口
2020年2月に公表されたネットワンの特別調査委員会調査報告書によると、納品の事実が確認できない取引は、首都圏、北関東、信越の公共市場及び社会インフラ市場を主に担当している第1営業部配下で、公共市場(中央省庁)を担当する営業第1チームのマネージャーであったA氏が、中央省庁をエンドユーザーとする架空の物品販売を内容とする商流取引を順次繰り返す形で行っており、取引の当事会社の担当者らと連絡を取り合い、A氏の部下らに対して必要書類の一部の作成を命じ、A氏の上長に対して架空の商流取引である事実を秘して決裁を受け、不正行為に係る取引を実行していたと説明している。
これを商流図で表すと次のとおりである。
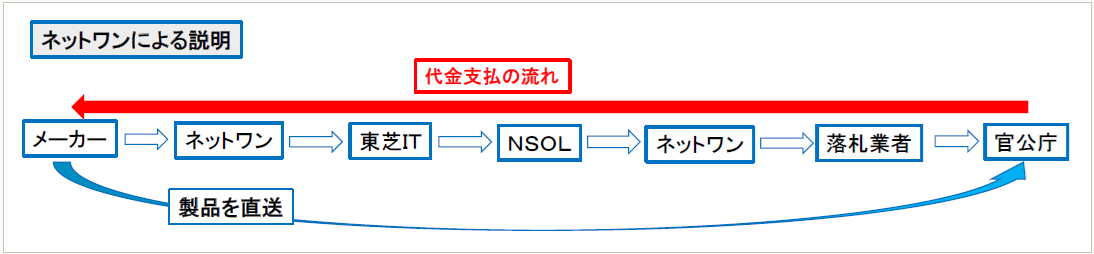
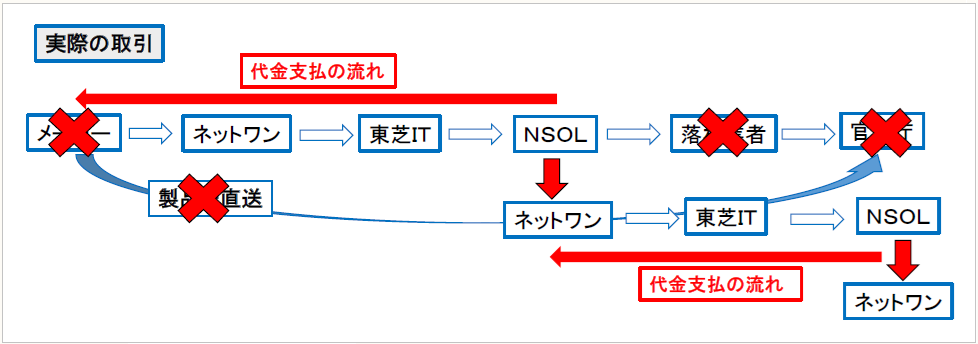
実際に入札があった官公庁の商談について、架空の落札業者とメーカーの間に入るという「商流取引」を装うことによって、取引参加者を誘い、社内の承認を取り付けており、特別調査委員会は、こうした不正行為は、組織的に実行されたものではなく、全容を把握して架空の商流取引であることを認識していたのはA氏のみであり、A氏が単独で行っていたものであったと断定している。
2 決算訂正などを公表した各社における循環取引による売上高・利益の金額
調査結果を公表したのはネットワンを含めて4社。富士電機株式会社の連結子会社である富士電機ITソリューション株式会社(以下、「富士電機ITソリューション」と略称する)、NSOL、ネットワン、株式会社東芝の連結子会社である東芝ITサービス株式会社(以下、「東芝ITサービス」と略称する)である(公表順)。他にも、みずほリース株式会社は連結子会社のみずほ東芝リース株式会社(以下、「みずほ東芝リース」と略称する)が、1件の商流に介在していたことを認め、ダイワボウホールディングス株式会社も連結子会社のダイワボウ情報システム株式会社(以下、「ダイワボウ情報システム」と略称する)が2014年度から2016年度までの間に約7億円の売上を計上していたことを認めている。
調査結果を公表した4社とダイワボウ情報システムの架空循環取引による売上高及び利益の金額は以下のとおりである(金額は億円未満を切捨表示している)。
| 売上高 (億円) |
売上総利益 (億円) |
件数 | |
|---|---|---|---|
| ネットワンシステムズ | 276 | 36 | 37 |
| 日鉄ソリューションズ | 443 | 26 | 26 |
| 東芝 IT サービス | 435 | 18 | 26 |
| 富士電機 IT ソリューションズ | 241 | 14 | 37 |
| ダイワボウ情報システム | 7 | (未公表) | (未公表) |
| 合計 | 1,395 | 94 | 126 |
この時点までに、実在性に疑義ある取引金額を公表した各社の売上総利益(粗利)合計は、約94億円となっているのだが、架空循環取引の性質上、すべての社が利益計上をできるはずもなく、売掛金の未回収・滞留に伴う損失の発生などが生じていなければおかしい。
そうした疑問に対する答えは、2020年3月31日付で公表された1本のリリースまで待つ必要があった。
3 みずほ東芝リースによる訴訟提起
2020年3月31日、みずほ東芝リースは、「訴訟提起のお知らせ」をリリースして、NSOLを被告として、訴訟を提起したことを公表した。
訴訟提起に至った経緯及び訴訟内容について、みずほ東芝リースは、2019年8月、A社の要請を受け、当社がA社からサーバ及び局辺機器等を購入した上で、NSOLに対して転売する取引の一環として売買契約を締結していたところ、NSOLは、同年11月、売買契約を解消する旨の意思表示をした。みずほ東芝リースはNSOLに対して売買代金相当額を請求する正当な権利を有しているものと判断し、訴訟を提起したということである。
みずほ東芝リースによる請求額は109億2,668万2,580円であり、商流に参加したことが判明している各社の売上総利益を超える水準であったことから、架空循環取引によって積み上げられてきた利益は、みずほ東芝リースが売買代金の未収入金という格好で負担させられていたことが明らかになった。
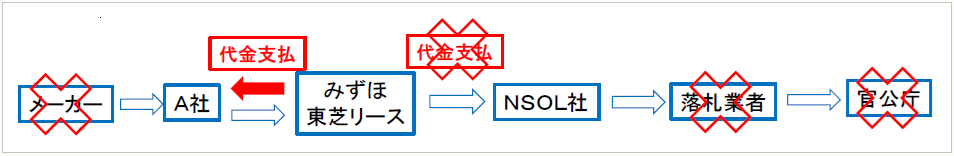
本件について、みずほ東芝リースの親会社であるみずほリース株式会社は、2020年3月期の有価証券報告書のなかで、次のように説明している(78頁)。
(訴訟の提起)
当社連結子会社のみずほ東芝リース株式会社は、日鉄ソリューションズ株式会社との間でのシステムサーバ及び周辺機器等に係る売買契約に関して、日鉄ソリューションズが2019年11月、売買契約を解消する旨の意思表示をしましたが、日鉄ソリューションズに対する売買代金相当額(請求額:10,926百万円)を請求する正当な権利を有しているものと判断し、2020年3月31日に東京地方裁判所に対し、日鉄ソリューションズを被告とした訴訟を提起いたしました。
なお、本件売買代金相当額に見合う末収入金については、連結貸借対照表の投資その他の資産の区分のその他に計上しております。
このリリースを受けて、NSOLは、2020年3月期の有価証券報告書において、次のように説明している(20頁)。
(5) 重要な訴訟事件等の発生
(実在性を確認できない取引に関する事項)
当社は2019年11月中旬、国税当局による税務調査の過程で、当社の一部の物販仕入販売型取引に関し、その実在性に疑義が生じたことから特別調査委員会を設置し調査をいたしました。その結果、実在性を確認できない取引が明らかとなったため、当該取引を取り消し、入金額及び出金額を仮受金46,404百万円及び仮払金44,753百万円として計上するとともに、その純額1,650百万円をその他固定負債に含めて表示しております。
また、上記の他、受発注済みの末処理案件があり、当該案件に関連してみずほ東芝リース株式会社から10,926百万円の請求を受けており、2020年3月31日に訴訟を提起した旨連絡がありましたが訴状未着のため内容確認中であります。当該案件の今後の状況によっては当社の財政状態や経営成績に影響を与える可能性があります。
みずほ東芝リースによる訴訟提起が3月31日付で、NSOLが有価証券報告書を作成する期限が6月上旬頃であると考えると、2ヶ月以上も「訴状未着」というのは考えづらいのであるが、2020年春といえば、新型コロナウイルス(COVID-19)の影響により、学校は休校となり、在宅勤務が推奨され、不要不急の外出は自粛する必要があったことなどで、裁判所も事務手続きが大きく遅滞していたようである。
ここにおいて、みずほ東芝リースが負担することになった109億円の未収入金について、誰が負担するかが次の焦点となるわけだが、この訴訟が和解により解決するためには、さらに5年の年月が必要となった。
4 訴訟の和解
東京地方裁判所に訴訟が係属していた、原告みずほ東芝リース、被告NSOL、補助参加人ネットワン、利害関係人東芝ITサービスによる「違約金請求事件」は、2025年5月19日、和解が成立したことが公表された。
和解内容は次のとおりである。
(1) ネットワンがみずほ東芝リースに和解金として40億円を支払う
(2) NSOLがみずほ東芝リースに和解金として50億円を支払う
なお、ネットワンは、「和解成立による訴訟終了のお知らせ」というリリースのなかで、和解に応じた理由について、「和解条件の妥当性や本件訴訟及び本不正取引に関連した紛争のさらなる長期化に伴う経済的・人的コストの負担等を総合的に勘案し、早期解決を図るとの観点から、裁判所の和解案に応じること」にしたと、説明しており、和解の業績への影響については、「訴訟の状況等に鑑み、合理的に発生する可能性のある損失額を負債に計上済」であることを公表している。
5 架空循環取引事件の完全解決の困難性
ネットワンシステムズ事件では、約109億円の損失について、ネットワンが40億円、NSOLが50億円を和解金として支払うことで合意が成立した。本商談でのみずほ東芝リースの売上総利益が5%から10%程度であったと推定し、かつ、利害関係人として訴訟参加していた東芝ITサービスが約18億円の利益を計上していたことを考えると、みずほ東芝リースが利益相当分を放棄して、東芝ITサービスの利益の一部が、みずほ東芝リースの損失補填とされたと考えると、損失は、この5社で分配した格好になったようである。
本件では、「9社が取引に参加して、6社が調査に応じた」と報道されているように、架空循環取引事件での損失負担をめぐっては、「善意の取引参加者=架空循環取引であるとは知らなかった取引参加者」が得た利益が問題になる、本来であれば、取引をすべてなかったことにして、取引に参加した各社が、「受け取った金員を返却」するとともに「支払った金員」を払ってもらうのが筋だが、この提案は、「善意の取引参加者」には受け容れられない。
本来であれば、架空循環取引を主導した、ネットワンがすべての責任を取って、みずほ東芝リースに違約金を支払うべきという考えもあろうかと思えるところ、NSOLが、どうしてネットワンより多額の違約金を支払うという和解条件に納得したのか、NSOLの2025年3月期有価証券報告書から、該当箇所(134頁)を引用して、本事案を締め括りたい。
(追加情報)
当社は、みずほ東芝リース(株)より、2020年3月31日付(当社への訴状送達日は、2020年6月24日)で、東京地方裁判所にて、違約金請求訴訟の提起を受けました。なお、同訴訟については、2021年1月18日付で、予備的請求として、売買契約に某づく代金支払請求を追加する旨の訴えの変更がなされております。
本訴訟は、同社が、2019年8月、当社との間で、当社が同社よりサーバ及びその周辺機器等を購入する旨の売買契約(以下「本売買契約」)を締結したところ、同年11月に当社が本売買契約を解約した旨主張して、当社に対し、当該売買代金と同額の違約金を請求するとともに、予備的に、本売買契約に基づき当該売買代金を請求するものであり、請求額は10,926百万円及びこれに対する遅延損害金であります。
本訴訟について、当社は請求棄却を求めて対応して参りましたが、この度、紛争の早期解決等の観点から、当社からは和解金5,000百万円を支払うとする裁判所の和解案に応じることとし、2025年5月19日付で和解が成立いたしました。なお、本和解金については2025年5月30日付で支払が完了しております。
本訴訟は2019年度に明らかとなった実在性の確認できない取引に関するものであり、この和解による本訴訟終了後において、和解金支払債務以外に債権債務は認識されないこととなります。これに従い、実在性の確認できない取引に関連する末精算残高である仮受金2,926百万円について、前事業年度においてはその他固定負債に表示しておりましたが、上記和解金の支払に充てるため、当事業年度においてその他流動負債に振り替えております。また、和解金額と仮受金の差額及び訴訟関連費用について、訴訟損失引当金として2,260百万円計上し、引当金繰入額を特別損失として表示しております。
【KDDI子会社事件】
※調査報告書の詳細については、本連載【第185回】及び【第189回】をご参照いただきたい。
KDDI株式会社(以下、「KDDI」と略称する)は、2025年度の監査役監査において、連結子会社であるビッグローブ株式会社(以下、「ビッグローブ」と略称する)とビッグローブの子会社であるジー・プラン株式会社(以下、「ジー・プラン」と略称する)の広告代理事業における取引の妥当性について、社内監査役及び内部監査部による予備調査を実施し、その過程で、2025年10月、会計監査人から、ジー・プランの広告代理事業において不適切な取引が行われていた疑いがある旨の指摘を受けたことを踏まえ、外部の公認会計士も交えた社内調査を実施した。
これらの調査では、不適切な取引の存在を裏付ける客観的な証拠や関係者の供述は得られなかったが、2025年12月中旬、一部の広告代理店からジー・プランに対する入金が遅延したことを契機として、不適切な取引を実行していた子会社従業員による自認が得られ、これを受けて、売上高等が過大に計上されていた可能性が判明した。
バリュークリエーション株式会社(以下、「バリュークリエーション」と略称する)は、2018年以降、ジー・プランとの間で、ジー・プランを上流広告代理店とし、下流の広告代理店(広告出稿等は行わず、更に下流の広告掲載を行う法人や個人アフィリエイターに広告出稿等を依頼する広告代理店)又は掲載代理店(広告の掲載等を担う広告代理店)との仲介取引を行っていた。ただし、バリュークリエーションとして、ジー・プラン取引に関与した上流、下流の取引先を全て把握しているわけではなく、また、実在する取引であるという前提ではなかった。
ところが、KDDIによる2026年1月14日及び同年2月6日付けの適時開示や記者会見等においてジー・プランの広告代理事業における不適切な架空取引の疑いが判明したことが公表され、また、同年2月18日にオンラインメディア配信された配信記事において、ジー・プランの広告代理事業において架空取引が行われ、その取引にバリュークリエーションも関与していることが掲載されたことにより、本件取引の実在性について疑義が生じた。
1 KDDI特別調査委員会による調査結果の概要
本項では、特別調査委員会が、2026年3月31日に開催された説明会で使用した資料を基に、調査結果をまとめたい。
(1) 架空循環取引の概要
特別調査委員会は、事実関係について、次のとおりまとめている。
〇遅くとも2018年8月から2025年12月まで、ジー・プランa氏主導により、b氏の協力も得ながら本件架空循環取引が継続的に行われていた
〇ジー・プラン及びビッグローブにおける広告代理事業の売上のうち概ね99.7%が架空循環取引であった
〇連結子会社において類似事案の存在は確認されなかった
〇ジー・プラン、ビッグローブ、KDDIにおける組織的な事案ではないことが確認された
次いで、架空循環取引の概要は次のとおりである。
〇対象となった広告代理事業は、ジー・プラン又はビッグローブが、上流に位置する広告代理店(上流代理店)と、下流に位置する広告代理店(下流代理店)との間のウェブ広告取引を仲介し、対価として成果件数に応じた手数料収入を得る形のビジネス
〇広告主からの委託が存在しないにもかかわらず、存在するかのように装って、架空の広告掲載業務を受発注し、報酬の支払いを行う循環取引
〇ビッグローブ及びジー・プランの同事業における取引先計218社のうち、21社との間で架空循環取引が行われていた
(2) KDDI連結決算に与える影響額
特別調査委員会による会計上の影響額については、次表のとおりである(単位:億円)。
| 会計年度 | 売上高 | 売上総利益 | 外部流出額 |
|---|---|---|---|
| 2023年3月期以前 | ▲417 | ▲24 | ▲17 |
| 2024年3月期 | ▲543 | ▲56 | ▲37 |
| 2025年3月期 | ▲824 | ▲169 | ▲105 |
| 2026年3月期 第3四半期累計 |
▲676 | ▲250 | ▲171 |
| 合 計 | ▲2,461 | ▲499 | ▲329 |
2 バリュークリエーション特別調査委員会による調査結果の概要
(1) 取引の実在性について
特別調査委員会は、調査報告書の冒頭で、KDDIが設置した特別調査委員会との情報共有や共同ヒアリングを行ったことを明示しており、関与者の表記についても統一しているので、確認しておきたい。どちらの調査報告書でもジー・プラン社員で本件取引を主導した者は「a氏」と、バリュークリエーション社員で本件取引を担当していた者は「i氏」と表記されている。
特別調査委員会は、調査の結果、本件取引の実在性について、可能な限り調査を尽くしたものの、本件取引全体として、取引の実在性を確信するには至らなかったと判断している。
バリュークリエーションにとって、下流取引先が、A社、C社及びG社の取引については、実在しない架空循環取引であることは確信する。外部取引照会に対する回答内容、デジタル・フォレンジック調査の結果及びa氏ヒアリングの内容を総合すると、これらの取引は架空循環取引の一環として行われたものであることは明白である。ただし、G社は当委員会に対して本件取引に含まれる取引の成果物としてプラットフォーム管理画面のキャプチャを提出しており、実在性がある取引も含まれている可能性があるが、実体ある取引と実体の無い取引であるかの明確な区別をするには至らなかった。
次に、本件取引のうち、当社と、A社、C社及びG社以外の下流取引先との取引について、a氏は、当該取引はいずれも実在する取引である旨供述するが、当社の照会に対して回答しない取引先もあること、回答した下流取引先が提出した証憑(管理画面のキャプチャ等)も、事後的な作成が可能である資料であり、本件取引について取引が実在すると確信に至るには足りない。また、T社紹介手数料取引も、本件取引と同様に取引の実体のない架空循環取引であると判断する。
(2) 過年度有価証券報告書の修正
バリュークリエーションは、ジー・プラン取引について、売上高を取り消して、営業外収益とする修正を行った(単位:百万円)。
| 会計年度 | 売上高 | 計上利益 | 当期純利益 |
|---|---|---|---|
| 2021年2月期 | ▲85 | ▲85 | ▲83 |
| 2022年2月期 | ▲156 | ▲156 | ▲158 |
| 2023年2月期 | ▲299 | 6 | 5 |
| 2024年2月期 | ▲292 | 85 | 57 |
| 2025年2月期 | ▲360 | 150 | 33 |
| 合 計 | ▲1,195 | ▲3 | ▲146 |
3 訴訟の提起
(1) ジー・プランによる損害賠償請求訴訟の提起
バリュークリエーションは、2026年8月28日、「当社及び当社元取締役に対する損害賠償請求訴訟の提起に関するお知らせ」をリリースして、ジー・プランが、バリュークリエーション及び同社元取締役を被告として、請求金額2,758,538,585円の損害賠償請求訴訟を東京地方裁判所に提起したことを公表した。
リリースから、「訴訟の原因及び提起されるに至った経緯」を引用する。
原告は、原告及びその親会社が運営していた広告代理事業に関して行われた架空循環取引により原告が損害を被ったとして、当社元取締役が当該取引に関与し、当社が同元取締役の行為について使用者責任又は会社法上の責任を負うなどと主張し、当社及び当社元取締役に対して損害賠償を求める本件訴訟を提起したものです。
なお、原告は、当社のほか、当社元取締役1名を共同被告としており、両被告に対して請求金額を連帯して支払うよう求めています。なお訴状では原告の担当者は不法行為に基づき、協力会社の代表は共同不法行為に基づき、協力会社も会社法350条に基づき損害賠償責任を負うとされています。
これに対し、バリュークリエーションは、「対応及び見通し」を次のように説明している。
当社が設置した特別調査委員会による調査の結果、当社及び当社関係者について、本件架空循環取引への意図的な関与や他の関係者との共謀は認められておりません。
当社は、原告の主張には事実関係及び法的根拠の両面において争うべき点があると認識しており、裁判手続において当社の正当性を主張し、原告の請求の棄却を求めてまいります。
また、当社としては、本件取引に関連して損害を被った上に本件架空循環取引への意図的な関与や他の関係者との共謀がなかったにもかかわらず特別調査委員会の設置を余儀なくされるなどして損害を被ったところでありますので、当社は、原告に対して反訴を提起する方針であり、当社の権利及び利益を守るため、必要な法的措置を講じてまいります。
(2) 株式会社リベリオンによる損害賠償請求訴訟の提起
次いで、バリュークリエーションは、2026年9月2日、「当社に対する損害賠償請求訴訟の提起に関するお知らせ」をリリースして、株式会社リベリオン(東京都渋谷区恵比寿二丁目28番10号、代表取締役 坪崎祐介。以下、「リベリオン」と略称する)が、請求金額213,368,517円の損害賠償請求訴訟を東京地方裁判所に提起したことを公表した。
リリースから、「訴訟の原因及び提起されるに至った経緯」を引用する。
原告は、ジー・プラン株式会社が売上を仮装する目的で行ったとする架空循環取引に、原告がその事情を知らずに関与させられ、その後、ジー・プラン株式会社に対する広告代金が未回収となったことにより損害を被ったと主張しています。
原告は、当社が原告に本件取引を紹介し、原告から手数料を受領していたことなどを理由として、当社元役員の紹介行為等について共同不法行為責任が成立し、当社が同元役員の行為について使用者責任を負うなどと主張し、当社を含む被告3社に対して損害賠償を求める本件訴訟を提起したものです。
なお、本件訴訟は、当社が2026年8月28日付で公表した「当社及び当社元取締役に対する損害賠償請求訴訟の提起に関するお知らせ」に記載した訴訟と同一の架空循環取引に関連するものですが、原告及び請求内容が異なる別個の訴訟です。
これに対し、バリュークリエーションは、「対応及び見通し」を次のように説明している。
当社が設置した特別調査委員会による調査の結果、当社及び当社関係者について、本件架空循環取引への意図的な関与や他の関係者との共謀は認められておりません。
また、当社は、原告が参加していた本件取引における広告取引の受発注及び代金決済の商流には関与すらしておりません。
原告は、当社の元役員がジー・プラン株式会社の役職員を原告に紹介したこと、当社が架空循環取引に巻き込まれたために、原告の取引の商流に関しても架空循環取引であることを認識し得てしかもそれに対して重大な過失があり、原告に対して説明義務まで負っていたと主張しておりますものの、当社としては、上記事実関係に照らせば、当社に対して損害賠償責任を求める原告の請求は、事実関係及び法的根拠を欠くと考えており、裁判手続において当社の正当性を明確に主張し、原告の請求の棄却を求めてまいります。
(3) バリュークリエーションによる反訴
2026年8月28日付のリリースで、バリュークリエーションは、「原告(ジー・プラン)に対して反訴を提起する方針であり、当社の権利及び利益を守るため、必要な法的措置を講じてまいります」と説明していたとおり、10月6日、「ジー・プラン株式会社に対する反訴の提起に関するお知らせ」をリリースして、ジー・プランとの取引に係る損害118,855,935円と特別調査委員会、会計・監査及びデジタル・フォレンジック等の調査・対応費用に係る損害84,938,238円の合計額である203,794,173円について、損害賠償請求訴訟を東京地方裁判所に提起したことを公表した。
同リリースにおける「本反訴の提起に至った経緯」を引用する。
ジー・プランは、本訴において、同社及びその親会社が運営していた広告代理事業に関して行われた架空循環取引により損害を被ったとして、当社及び当社元取締役に対し、損害賠償を請求しています。
これに対し、当社が設置した特別調査委員会による調査では、当社及び当社関係者による本件架空循環取引への意図的な関与又は他の関係者との共謀は認められておりません。
当社は、本件取引がジー・プランの従業員により主導され、当社に対して実体を伴う通常の広告取引であるかのような説明及び取引明細の交付が行われた結果、当社が本件取引に組み込まれ、下流取引先への支払並びに特別調査委員会の調査その他の対応に係る費用を負担することとなったと主張しています。
以上を踏まえ、当社は、ジー・プランがその従業員の行為について民法第715条第1項に基づく使用者責任を負うとして、当社に生じた損害の賠償を求めるため、本反訴を提起しました。
4 今後の見通し
本稿執筆時点における訴訟関係を図示する。
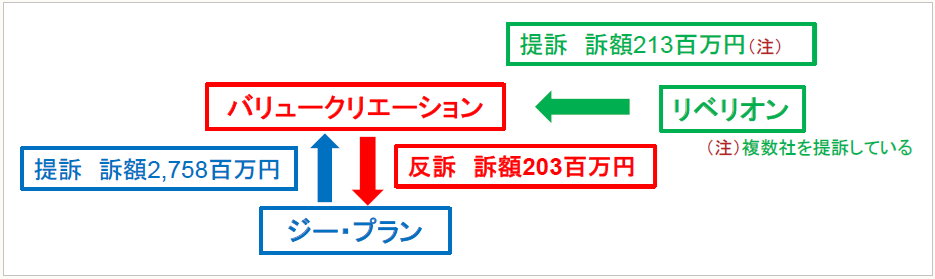
訴訟がどのように進行するかはまったく不明であり、他の取引参加社をどうするのか、とくに、「善意の取引参加社=架空循環取引であるとは知らなかった取引参加社」が得た利益をどう取り扱うのかが今後の焦点となるものと思料する。
また、リベリオンの訴訟提起についても不明な点が多い。バリュークリエーションの2026年9月2日付リリースでは、「当社を含む複数社に対して提起」とあるのみで、他の被告がどこかは不明であり、取引においてリベリオンが果たした役割もわかっていない。
架空循環取引は、取引を継続していた期間が長ければ長いほど、取引関係社の数が増加するとともに取引金額が大きくなる。結果、「後始末」にも膨大な時間と費用が掛かることとなることは明白な事実である。いかに早期の段階で、架空循環取引を発見して取引を停止するかが重要であることは、メディアリンクス事件の発覚から四半世紀近い歳月が流れた現在においても変わらない。
(了)
「会計不正調査報告書を読む」は、不定期の掲載となります。